
2023年4月30日日曜日

 日銀金融政策決定会合を受けて
ドル円、日経平均大きな上昇となりました。
ドル円はともかく日経平均のチャート大変強い形となりました。
この流れには逆らわないほうが良さそうですね。

まずは植田新総裁の初会合となった日銀金融政策決定会合まとめ。

①大規模な金融緩和政策を継続することを決定
②YCCの修正(解除)は見送り
③1998年以降の金融緩和政策を対象とした多角的レビュー実施を決定
④政策金利をめぐるフォワードガイダンスの一部を見直し
⑤展望レポート物価見通し上方修正も先行きインフレ低下見通し変わらず

------------------------------------------------------------------
①【大規模な金融緩和政策を継続】予想通り、サプライズなし

②【YCC副作用について】

・海外金利の低下により副作用の低減に役に立った側面もあるが
 副作用が完全に払拭されたわけではないとみている
 
・現状基調的インフレ動向が安定的に2%に達するまで実現するまでは
 YCCを続けるというコミットメントをしているのでこの枠組を続けていく
 
副作用の解除という観点から根強く「YCC修正(撤廃)」の見方がありますが
インフレターゲット達成が実現するまでは続けると記者会見で改めて発言。
しかし、副作用が残ることも認めており、
金融市場関係者は、やはり次回以降の会合でのYCC修正解除についての
予想を崩さないと思われます。

③【多角的レビュー実施について】
・1998年以降(25年間)の非伝統的金融政策導入以降の検証。
 (マイナス金利、時間軸政策(フォワードガイダンス)、量的緩和政策、ETFなど)
・1年から1年半程度の時間をかけて多角的にレビューを行う。

・レビューって?

日銀は過去にも金融政策の検証をしています。
16年には「総括的検証」
21年には「点検」というネーミングだった。
過去の「検証」、「点検」では、
公表された時点で政策変更が打ち出されたが、
それとは異なる位置づけであるため
敢えて「レビュー」という異なる言葉にした模様。

レビューが1年から1年半程度の時間をかけて行われるとされたことから
その間は大幅な政策変更がないとの見方も広がりましたが、
どこかの時点でまとめてレビュー内容を示すのではなく
この間、随時レビューを示していくとの考えであり、
植田総裁は会見で「状況に応じてその間にも政策変更が行われることもある」
としています。決して1年半の間、政策変更がないということはありません。

レビューは外部の有識者を招いた研究会、個別ヒアリング、
金融経済懇談会などを通じて幅広く意見を聴取し
その効果と副作用を分析していくとしていますが
レビューの中核は、非伝統的な政策の副作用の分析ではないか、
レビュー結果を随時示す過程では、副作用を軽減するような形で
金融緩和の枠組みを見直すこともあるのでは?という指摘も聞こえてきます。

④【政策金利をめぐるフォワードガイダンスの一部を見直し】

・前回会合まであった下記文言を削除。
「現在の長短金利の水準、
 または、それを下回る水準で推移することを想定している」

これが先行きの金利引き上げの布石ではないかと
訝しがる向きもあったようですが会見で植田総裁は
「コロナ感染問題に紐づけたフォワード・ガイダンスの部分について
 整理しただけであり、新たに冒頭にこれまでのような金融緩和を
 粘り強く続けるという文言を入れた」と話しており、
 今回のフォワードガイダンス見直しはあまり大きな意味はなさそうです。
 
というのも、外されたフォワード・ガイダンスは
コロナ感染問題を受けて海外で大幅な利下げが実施される中、
追加緩和の余地がない日本銀行が、緩和姿勢を強くコミットするため
導入されたという経緯があり、足元でコロナ禍からの正常化が確認されたための
削除に過ぎないと考えられ決して出口戦略への布石ではないと思われます。

⑤「経済・物価情勢の展望(展望リポート)」
https://www.boj.or.jp/mopo/outlook/gor2304a.pdf
【CPI(消費者物価指数)見通し】

■23年度 総合   コアコア  
1月時点  +1.6%   +1.8%
 今 回   +1.8%   +2.5%

■24年度
1月時点   +1.8%    +1.6%
 今 回    +2.0%   +1.7%

■25年度
今回(New) +1.6%  +1.8%
 
・CPIの前年比は、今年度半ばにかけプラス幅を縮小していくと予想
(現在CPIは+3.2%。
 これが今年度末に2%を割り込むまでに低下していく予想)

・2025年度までの予測期間内において、2%の物価上昇率が持続的となる
 物価安定目標の達成はなお見通せず。
 異次元緩和の長期化が示されていると捉えることができます。

トータルでは、緩和の長期化を織り込む形でドル円、日経平均が上昇。
日経平均 28日金曜 28,856.44円 +398.76円

日経平均はナイトセッションでも上昇を続けて29000円台。
・くりっく株365日経平均 NYクローズ29045円 
日経平均、チャートもいいですし、
なにより今週のGAFAM決算受けて米株が崩れることなく
上昇を始めたこともあって
ここから短期的には強気相場が継続しそうです。
日経CFD28786円でロング。

ドル円 200SMA到達か。ここを超えられるかどうかはFOMC次第ですが・・・
日銀会合を受けて円全面安ですね。
特に欧州通貨の跳ね方がエグい。
ああ、なぜ欧州通貨が強いって言ってたのに買っていなかったのか・・・
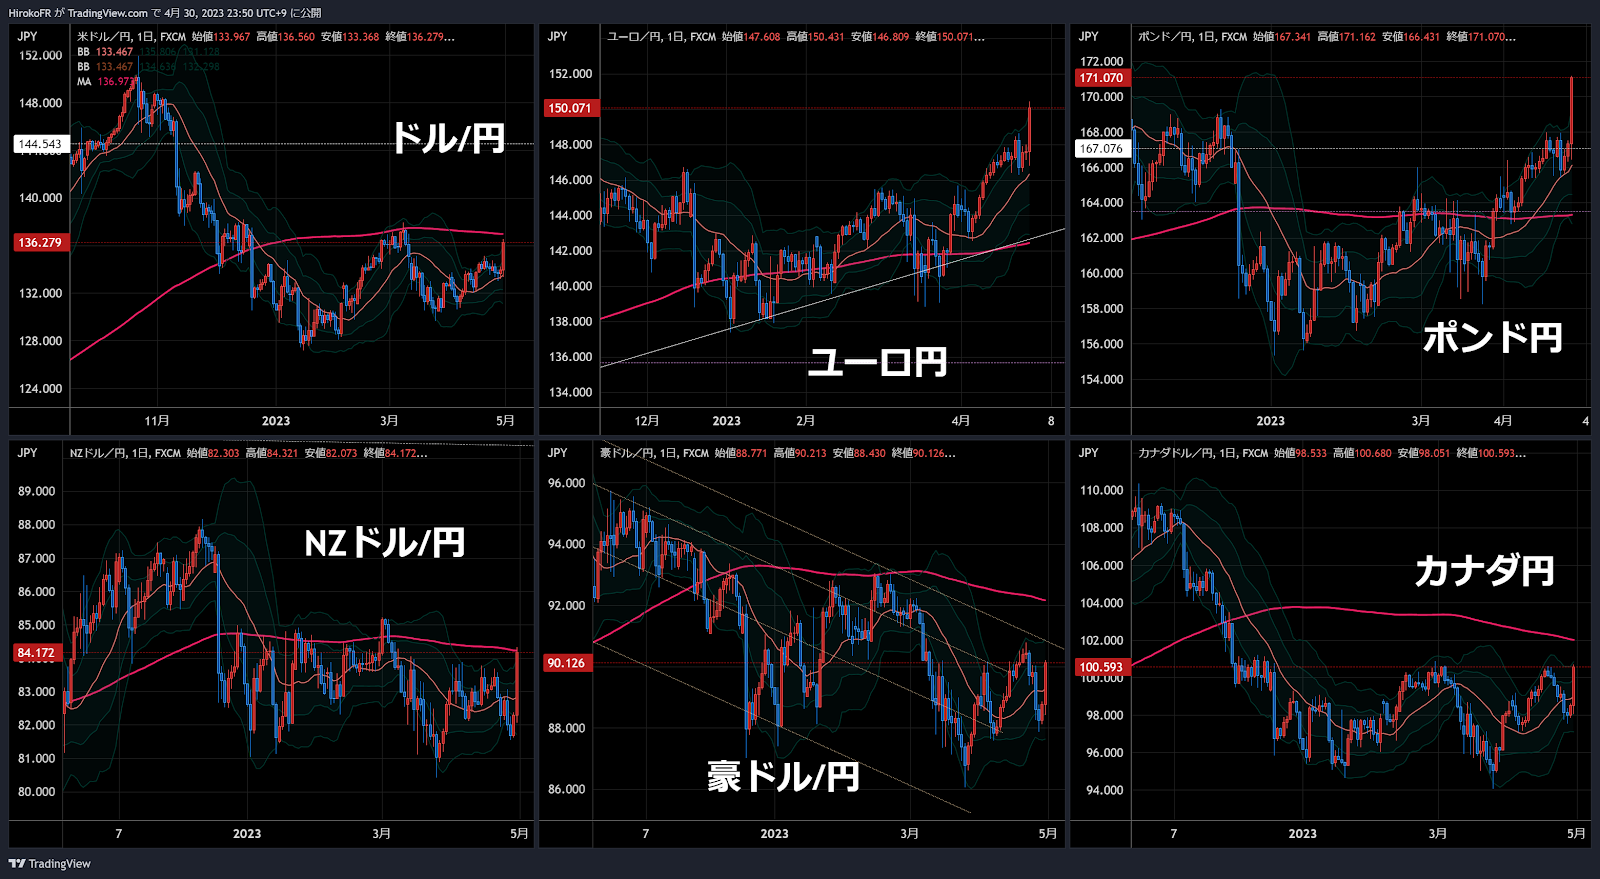
89.10円豪ドル円S、82.72円キウイ円Sのは
コストにおいていた逆指値注文HITで消滅💦

豪ドルドル0.6654ドルは0.6601ドルで買い戻し
キウイドル0.6280ドルのみ継続。。
キウイドルはボリンジャーミドルバンドを超えたら止めます。

今回の日銀って想定の範囲内でそれほどサプライズでもなかったと
思うのですが、こんなにクロス円動くとは不覚でした。
逆にいうとそれだけ円高を予想していた向きが多かったということね。
巻き戻し(ショートカバー)の威力を侮っておりました。

-----------------------------------------------------------
さて今週はFOMCとECB理事会。雇用統計まであります。GWですが。

FOMCを前に米株は堅調です。
先週はなんといってもMicrosoftとMetaの好決算が相場に安心感を与えました。
GAFAMが牽引役となって米株は支えられています。

今週のFOMCでの0.25%利上げは織り込み済みです。
Fedウォッチの0.25%の利上げ折込は週末時点で83.9%。
もし、利上げがなければサプライズ。株はさらに上がる可能性が。
現時点では11月と12月にそれぞれ0.25%づつの利下げが織り込まれています。
この点が、足元の株価の支えでもありますね。

今回利上げがあった場合、ここで打ち止めのメッセージが出されるか。
さらに利上げの可能性があることを強く打ち出せば
年内利下げ折込が後退する形で
ここまで買われた株は利食いが旺盛となる可能性も。

また重要な景気指標も相次ぎます。

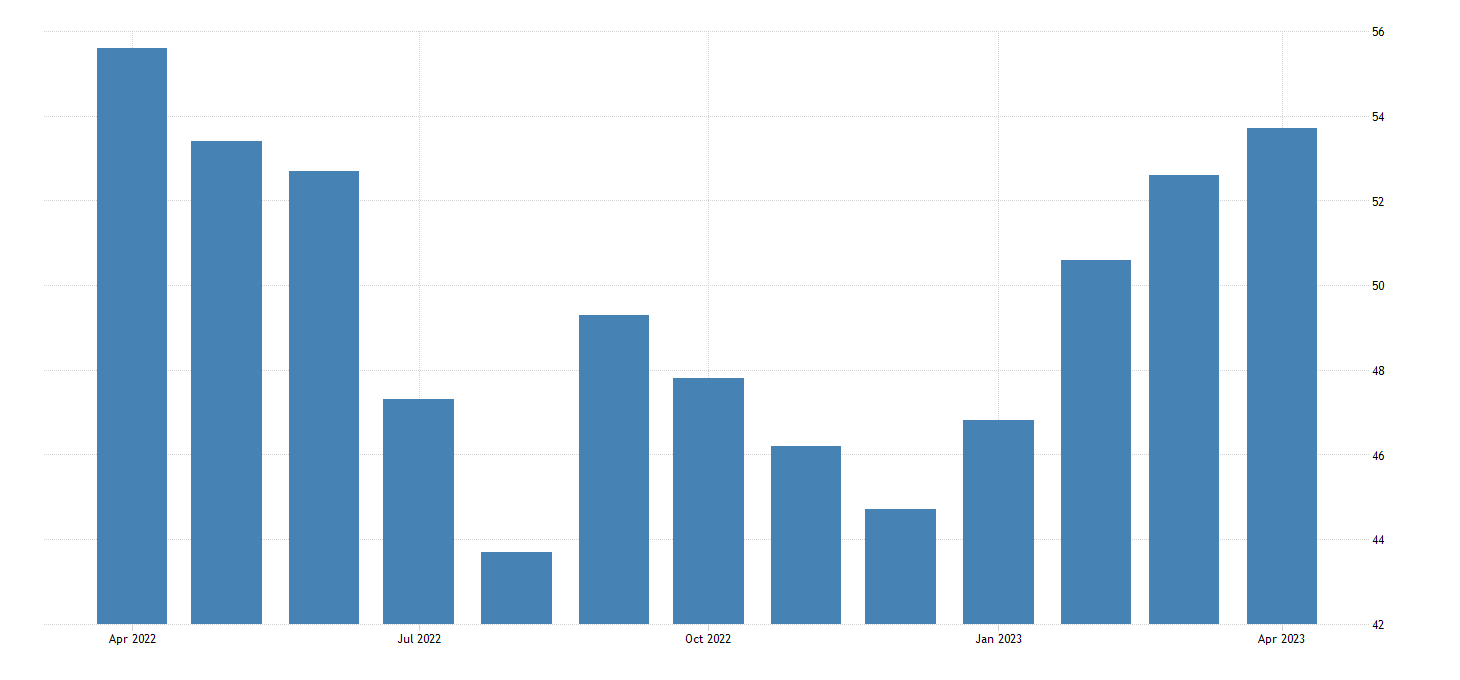
1日(月)米ISM製造業景気指数 
           予想46.8(前月46.3から小幅改善見込みも6ヶ月連続50割れ
3日(火)4月ADP雇用統計(前月比)予想 +15万
4日(水)同 非製造業景況指数 予想 51.8(前月51.2から小幅改善見込み)
5日(金)4月分雇用統計 失業率 予想 3.6%(前回3.5%から小幅悪化予想)
            NFP 予想 +17.8万(前回+23.6万から小幅悪化予想)
           平均時給 予想 前月比0.3% 前年比4.2%(前月と変わらず)
           
今週、ドルに明確な方向感が出るかどうかに注目ですね。
先週、円には明確に下落のトレンドが発生したかに見えますが、
ドル、ユーロなどはこのところずっともみ合っています。

その意味では今週のECB理事会にも注目です。
このところのECBメンバーによる相次ぐタカ派発言で
今回の会合では0.5%の利上げ予想もありますが、
概ね0.25%の利上げがコンセンサス。

0.25%の利上げにとどまっても、
利上げの継続のメッセージが強く打ち出されたり
今回会合でも0.5%の利上げが議論されたことが打ち出されれば
ユーロ上昇は継続していく可能性があります。

・また、一部にロシア、ウクライナ戦争の終焉が近いのではないか、という噂が
あるようですが、おそらくこのニュースが意識されたものと思われます。

ウクライナ軍、ドニエプル川東岸に拠点か 米戦争研究所が分析
https://news.yahoo.co.jp/articles/3d5d27a94fbbe47bbc586d51daac92fbff8e263e

ただし、奪還したかと期待されたものの一時的だったようです。

ウクライナが「一時奪還」 南部のドニエプル川東岸
https://www.jiji.com/jc/article?k=2023042400685&g=int

ウクライナの攻勢が強まりロシアが敗北する形でこの戦争が終結した場合
どのような相場展開が予想されるか、、、ユーロ上昇との思惑も。
この点は常に意識しておく必要がありそうです。

現在キウイドルショートと日経ロングのみ。
GWということもありポジションはかなり軽めです。

++++++++++++今週の主な予定+++++++++++++
1日(月)        
米ISM製造業景気指数(4月)
メーデー祝日で中国、香港、英国、欧州市場は休場

2日(火)
中国財新製造業PMI(4月)
豪中銀政策金利 金利は据え置き予想
ユーロ圏消費者物価指数(4月)
米自動車販売(4月)
米求人件数(4月)
ECB四半期銀行貸出調査(BLS)
アジア開発銀行年次総会

3日(水)
憲法記念日祝日で東京市場は休場
NZ雇用統計(第1四半期)
米ADP雇用者数(4月)
米ISM非製造業景気指数(4月)
米FOMC、パウエルFRB議長 記者会見

4日(木)
みどりの日祝日で東京市場は休場
中国財新非製造業PMI(4月)
ECB政策金利、ラガルドECB総裁 記者会見

5日(金)
こどもの日祝日で東京市場は休場
ECB専門家予測調査
米雇用統計(4月)
セントルイス連銀総裁、講演

日中のつぶやきはこちらで
☞ひろこのTwitter


いつもご覧いただきありがとうございます。
人気ブログランキングへ


2023年4月27日木曜日

 昨日からの米株下落は月曜決算発表があった
ファーストリパブリック銀行の急落がトリガーだったとの見方が大勢のようです。

■ファースト・リパブリックまた急落、新株の買い手候補選択との報道で
https://www.bloomberg.co.jp/news/articles/2023-04-26/RTQ7MGDWRGG001

ただし、この銘柄の下落は今に始まったことではありませんね。

債務上限問題を懸念する声もありますが、
決算が現在のマーケットの主軸かもしれない、というのは
Microsoft株などは昨日の決算発表を受けて急伸していたりします。

■3か月決算 マイクロソフトは増益 グーグルは減益 明暗分かれる
https://www3.nhk.or.jp/news/html/20230426/k10014049571000.html

Microsoft
Alphabet(Google)はそれほど下げていませんね。
債券市場ではTB1ヶ月物に資金が集中する流れは続いています。
この点をフォーカスすると6月デフォルトに備える動きが
マーケットを不安定にさせ始めたようにも見えますので
ここから米株を新たにロングする勇気はありません。

今夜発表の指標もよくありませんでしたし。。。

■米耐久財、コア資本財の受注が予想以上に減少-前月も下方修正
https://www.bloomberg.co.jp/news/articles/2023-04-26/RTQ2TGDWLU6801

為替市場ではユーロが切り返す動き。
ドイツの成長率が上方修正されたことが支援要因のようです。
要するにまだECBは利上げを継続できるだろうということね。

■ドイツ、今年の成長率予想を0.4%に引き上げ-インフレは減速へ
https://www.bloomberg.co.jp/news/articles/2023-04-26/RTQ939DWLU6801?srnd=cojp-v2
.ドイツ政府、23年の成長率見通し従来予想の2倍に引き上げた。上方修正は2回目。

しかし本当のリスクオフ相場なら
為替市場ではドル高、円高となる可能性が強く
ここからドル売りユーロ買いが続くだろうか・・・?
現状、安心して保有できるのはオセアニア通貨の売りです。
豪ドルドル、キウイドルショート継続中。

今週のひろこのウィークリーゴールドは
最新のシルバーサーベイ2023をご紹介。
シルバーは7000トン強の供給不足です。
足元金上昇に連れて急騰してきましたが
ここから売るのは怖いわ・・・

【ひろこのウィークリーゴールド】
貴金属スペシャリスト  池水雄一氏

<World Silver Survey2023より>
『シルバー、2022年は史上最大の供給不足』
https://youtu.be/Tx9rpi7gyr4
◎シルバーの需給
◎生産国、生産会社、生産コスト
◎2023年相場見通し

日中のつぶやきはこちらで
☞ひろこのTwitter


いつもご覧いただきありがとうございます。
人気ブログランキングへ

2023年4月26日水曜日

 そろそろ来そうだとは思っていました、米株下落。

債券市場ではこのところ米国債1ヶ月金利(Treasury Bills=TB)が
急低下しており、3ヶ月金利との乖離が話題。
この債券市場の混乱は迫る債務上限問題を織り込む動きと思われ、
これが株式市場でも意識され始めたのではないかと推察。

■イエレン米財務長官、債務上限引き上げ改めて訴え-回復「台無しに」
https://www.bloomberg.co.jp/news/articles/2023-04-25/RTOB18DWRGG001

■米国債務上限問題 市場はデフォルトリスクを警戒
https://www.pictet.co.jp/investment-information/market/deep-insight/20230425.html

★米債務残高は今年1月に法定上限の31兆4000億ドル(約4206兆円)に到達。
 ➡政府が国債発行などで借金できる債務残高の枠に到達、これ以上借りられない…
 =政府が利払いなどができなくなれば「債務不履行=デフォルト」
⬇
現在、特別措置でデフォルト回避(公務員年金の運用資金の流用など)
 ➡7~9月には債務不履行に陥る可能性が指摘されていた
⬇
ゴールドマン・サックス 6月にも債務不履行に陥るリスクを指摘
 ➡4月は所得税納税月だが、見込みより税収が上がらない可能性が・・・
⬇
・債務上限を引き上げるか、期限付きで凍結する必要がある
・債務上限を引き上げるには、議会、上下院で法案を可決する必要。
・上院は民主党が過半数も、下院は共和党が過半数の「ねじれ議会」

・4月17日
  共和党のマッカーシー下院議長、NY証券取引所での講演で
  「Limit, Save, Grow Act of 2023」と題した法案を披露。
・連邦債務上限の一時凍結又は連邦債務上限を1.5兆ドル引き上げる代わりに
 連邦政府の支出を10年かけて4.5兆ドル削減要求
 (クリーン・エネルギー税控除の廃止/エネルギー規制改革
  学生ローン支払い免除、停止措置の中止などを求めている)
  ➡この要求は「民主党の目玉政策の廃止(削減)」 
   民主党はこれを飲めるワケがない
  ➡また下院、共和党も一枚岩ではない
  「フリーダム・コーカス(自由議連)」と呼ばれる保守強硬派は
   共和党政策方針に賛同していないため、まとまらない可能性
  
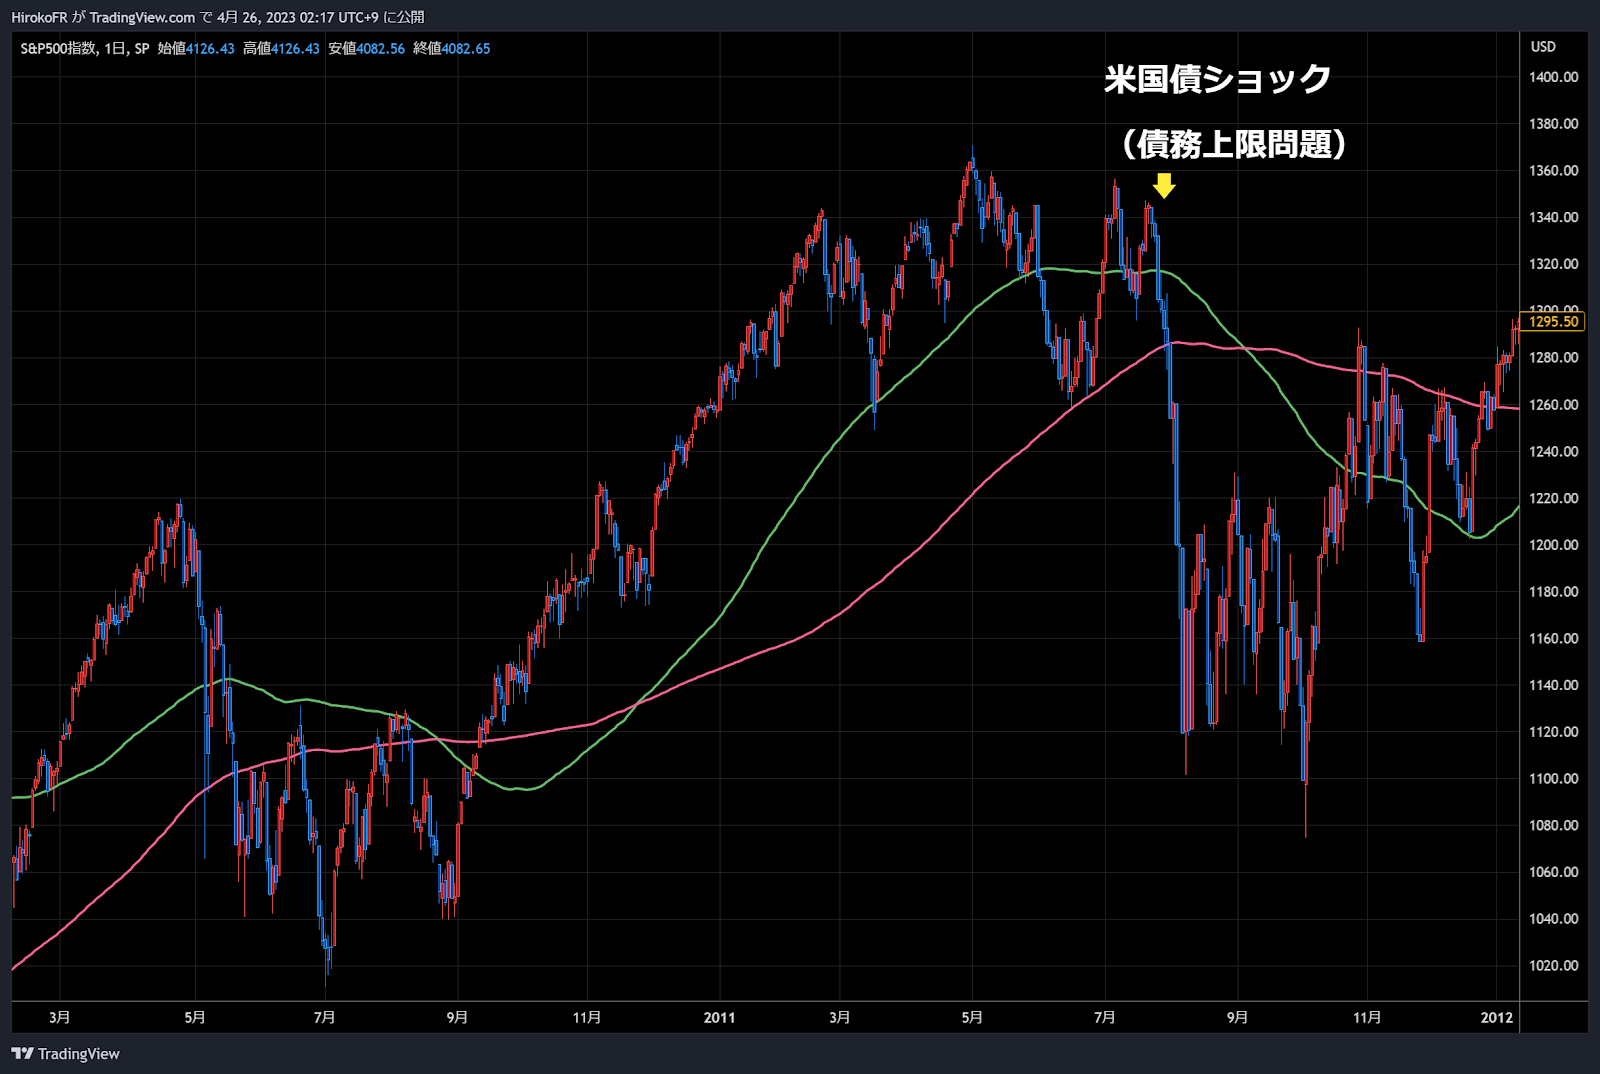
グダグダやってると2011年の悪夢が・・・

★2011年米国債ショック
https://ja.wikipedia.org/wiki/%E7%B1%B3%E5%9B%BD%E5%82%B5%E3%82%B7%E3%83%A7%E3%83%83%E3%82%AF
2011年7月13日 - ムーディーズ、アメリカの政府債務格付けを引き下げ方向で見直すと発表
2011年7月15日 - S&P、米国債を「クレジットウォッチ・ネガティブ」に指定
2011年7月23日 - オバマ大統領とベイナー下院議長との交渉が決裂
2011年8月5日 - 格付け機関S&Pが、長期発行体格付けをAAAからAA+に格下げ
2011年8月8日  - 世界同時株安。

その時の米株、S&P500の値動き。

日本株も巻き添え。
この年は3.11もありました。。。
冒頭に書きましたが、
1ヶ月モノの米国債利回りが異様な値動きを見せています。(黄色ライン)

3月の米銀破綻の金融システムリスク以降、預金からMMFへの資金シフトの
傾向が強まっていますが、このMMFマネー、債務上限問題が迫っていることもあり
TB1ヶ月物に資金を集中させているのではないか、と指摘されています。

万が一6月にテクニカルデフォルトに近い事象を経験するリスクに
備えている可能性があるということでしょうか。
3ヶ月~1年利回りは逆に上昇しており、資金が抜けていることが確認できます。

というわけで、債券市場はすでに身構えていたわけですが、
先のピクテの記事から抜粋した米国CDS(クレジット・デフォルト・スワップ)が
ご覧の急上昇。

というわけで、リスクポジションを解消しておこうという動きが
いよいよで始めたのかな、、、とみていますが、
今夜から米ハイテク企業決算が相次いででてきますので
そのリスクも避けたいところでしょうか。

為替市場は久しぶりの、円高ドル高です(よってドル円は小動き)
典型的なリスクオフ時の値動きですので、要警戒。
※ドルストレート通貨日足
※ドル円、クロス円通貨日足
再度、豪ドルドルを0.6654ドルで
豪ドル円を89.10円で売り参戦しました。

NZドル円82.72円S
0.6280ドルキウイドルS継続中。

強かった欧州通貨まで崩れてきています。
この流れが加速するのか、短期的な懸念で終わるのかは
米議会が債務上限問題を使ってプロレスするのを止めて
さっさと上限を引き上げるか、凍結するかにかかっていますが、
来年の大統領選、議会選挙を控えて、
両党共に重要なパフォーマンスの機会でもありますので
簡単には解決しなそうなのがマーケットの最大のリスクです。
最後の最後には必ずどうにかなるのはわかってはいるのですが・・・・

今夜発表の米指標は良かったんですけど、今夜のマーケットは
こうした指標は材料視していないと思われます。

米新築住宅販売、3月は9.6%増の68.3万戸 1年ぶり高水準
https://jp.reuters.com/article/usa-economy-housing-idJPL6N36S0CR?il=0

米ケース・シラー住宅価格、2月上昇 ローン金利低下で需要増
https://jp.reuters.com/article/usa-economy-homes-caseshiller-idJPKBN2WM1JM?il=0

日中のつぶやきはこちらで
☞ひろこのTwitter


いつもご覧いただきありがとうございます。
人気ブログランキングへ


2023年4月25日火曜日

 欧州通貨が強い。。。

■ドイツ景気見通し、予想外の改善-Ifo期待指数が6カ月連続上昇
https://www.bloomberg.co.jp/news/articles/2023-04-24/RTM183DWX2PS01
独・4月IFO企業景況感指数:93.6(予想:93.4、3月:93.2←93.3)

■要人らからもタカ派発言。
パネッタ欧州中央銀行(ECB)専務理事
「地政学リスクがインフレ率を押し上げている」
「グローバリゼーションが自然利子率へ影響を及ぼしている」

ウンシュ・ベルギー中銀総裁
「ターミナルレートに到達して利上げを休止する前には、
           賃金やコアインフレ率の低下が必要」

短期金利みてればユーロとポンドの強さは納得。
上昇しているのはフランス、ドイツなど欧州圏と英国の金利。

他方、米国、オセアニア、カナダの金利は弱含み。
資源国圏が冴えませんね。
そして、今夜 米国金利が冴えないのは
ダラス連銀製造業活動指数が冴えなかったためか。

・4月ダラス連銀製造業活動指数:▼23.4(3月:▼15.7)

先週PMIの数字が良好でドル高基調となりましたが
でてくる経済指標は良かったり悪かったりで一貫性がない。

消去法的に考えると明確なトレンドがある
ユーロやポンドが買いやすいということになるか・・・・

ゴールドマンも英国金利上昇を予想。
■英中銀、5月利上げへ その後の利上げ継続も視野=ゴールドマン
https://jp.reuters.com/article/britain-boe-goldman-idJPL6N36R09V?il=0

ドルストレート通貨日足一覧
NZドル円82.72円S
0.6280ドルキウイドルS継続中。

資源国通貨が弱いのはコモディティ市況の弱さも関係してそう。
これは中国鉄鉱石チャート(5年)足元猛烈に下げだした。

銅価格も。

中国経済が弱いってことなんだろうな、と推察。
このセンチメントで株に強気にはなれませんね・・・。

それとユーロ、強気でみていたのに乗り遅れてます。
次の押し目では入ろうかな・ω・

明日以降、米ハイテク企業決算にも注目です。

NOTE

日本の機関投資家、生保は23年度、円債中心の運用となる模様。
外債投資の為替ヘッジコストが高いことも背景にありますが
YCC修正で円金利上昇、円高を想定しているってことでもありますか。

■円債シフト継続、超長期中心に700億円増 ヘッジ外債さらに圧縮=朝日生命運用計画
https://jp.reuters.com/article/asahi-investment-idJPKBN2WL0HU?il=0

・国内債券を700億円積み増す方針
・高コストのヘッジ外債をさらに圧縮しながら、運用資金を外債から円債へ振り向ける

■超長期中心に日本国債積み増し、6月に日銀のYCC再修正を想定=日本生命運用計画
https://jp.reuters.com/article/nissay-investment-idJPKBN2WL0HZ
・外国社債を含む「国内債券等」の残高を積み増す
・(日本の)金利上昇を待って国債買いのペースを加速させる方針
・今年度の新規資金(ニューマネー)は例年と同程度の1兆円余り

・オープン外債:為替や金利水準次第だが、残高は横ばいから減少を見込む。
・23年度末のドル円レート見通しが120円と、現在よりも円高に振れると予想

日中のつぶやきはこちらで
☞ひろこのTwitter


いつもご覧いただきありがとうございます。
人気ブログランキングへ

2023年4月24日月曜日

 このところの米経済指標は玉石混交で、悪いのもあれば良いものもあって
判断が難しいですね。。。
・米・4月総合PMI速報値:53.5(予想:51.2、3月:52.3)
・4月製造業PMI速報値:50.4(予想:49.0、3月:49.2)


・米・4月サービス業PMI速報値:53.7(予想:51.5、3月:52.6)
製造業PMIは景気判断の分水嶺である50を超えてきました。

サービス業PMIも総合PMIも予想を上回る結果で
米景気は悪くない、景気後退の兆候なし、ということで米金利上昇。

■米国債利回り一覧 ドル金利の反発基調は続く
ただし、ドル高かというと微妙。
オセアニア通貨やカナダドルに対してはドル高ですが
ユーロやポンド、円に対してはむしろドル安基調にあります。

※通貨インデックス一覧
欧州や英国はインフレが強く、利上げ継続観測が強いことや
日本に関しては今週28日に植田新総裁体制での
初の日銀会合が意識されていると思われます。

なぜ、オセアニア通貨とカナダ・ドルが弱いのか。

今年4月会合で利上げを見送って利上げサイクル停止したRBA予想(豪州)
同じく今年1月会合での利上げを最後に
利上げサイクルの停止に踏み切ったカナダなどの通貨が弱い
というのは、わからないでもない。

NZはまだ利上げを継続するスタンスを示しているにも関わらず、
さらにいうと、市場金利は主要国で最も高いのに
NZはドルが上がらなくなってきたというのはちょっとマズイ気がします。

というわけで
NZドルがここから大きく下がりそうな予感。
NZドル円を82.72円で売り参戦しています。
0.6280ドルのキウイドルショートも継続中。

■主要国短期債利回り一覧 NZの短期金利が下向きに?


そしてPMIが良好な数字で、景気後退懸念が薄らいだためか
週末の米株市場は小幅に反発して終えていますが、
先週の米国株は
NYダウ週間で ▼0.23%で5週ぶり下落
SP500▼0.10%  2週ぶり下落
ナスダック▼0.42%  2週ぶり下落となっていました。

今週は現在の米国株市場の牽引役となっている
ハイテク企業の決算が発表されます。

今週の主要な米企業決算
4月24日    (月)
KO    コカコーラ
FRC    ファーストリパブリックバンク

4月25日    (火)
★MSFT マイクロソフト
★GOOGL アルファベット(A)
★GOOG アルファベット(C)
V ビザ

4月26日    (水)
★META メタ
BA    ボーイング
CME    CMEグループ

4月27日    (木)
★AMZN アマゾンドットコム
MA    マスターカード
INTC インテル
CAT    キャタピラー

4月28日    (金)
XOM    エクソンモービル
CVX    シェブロン

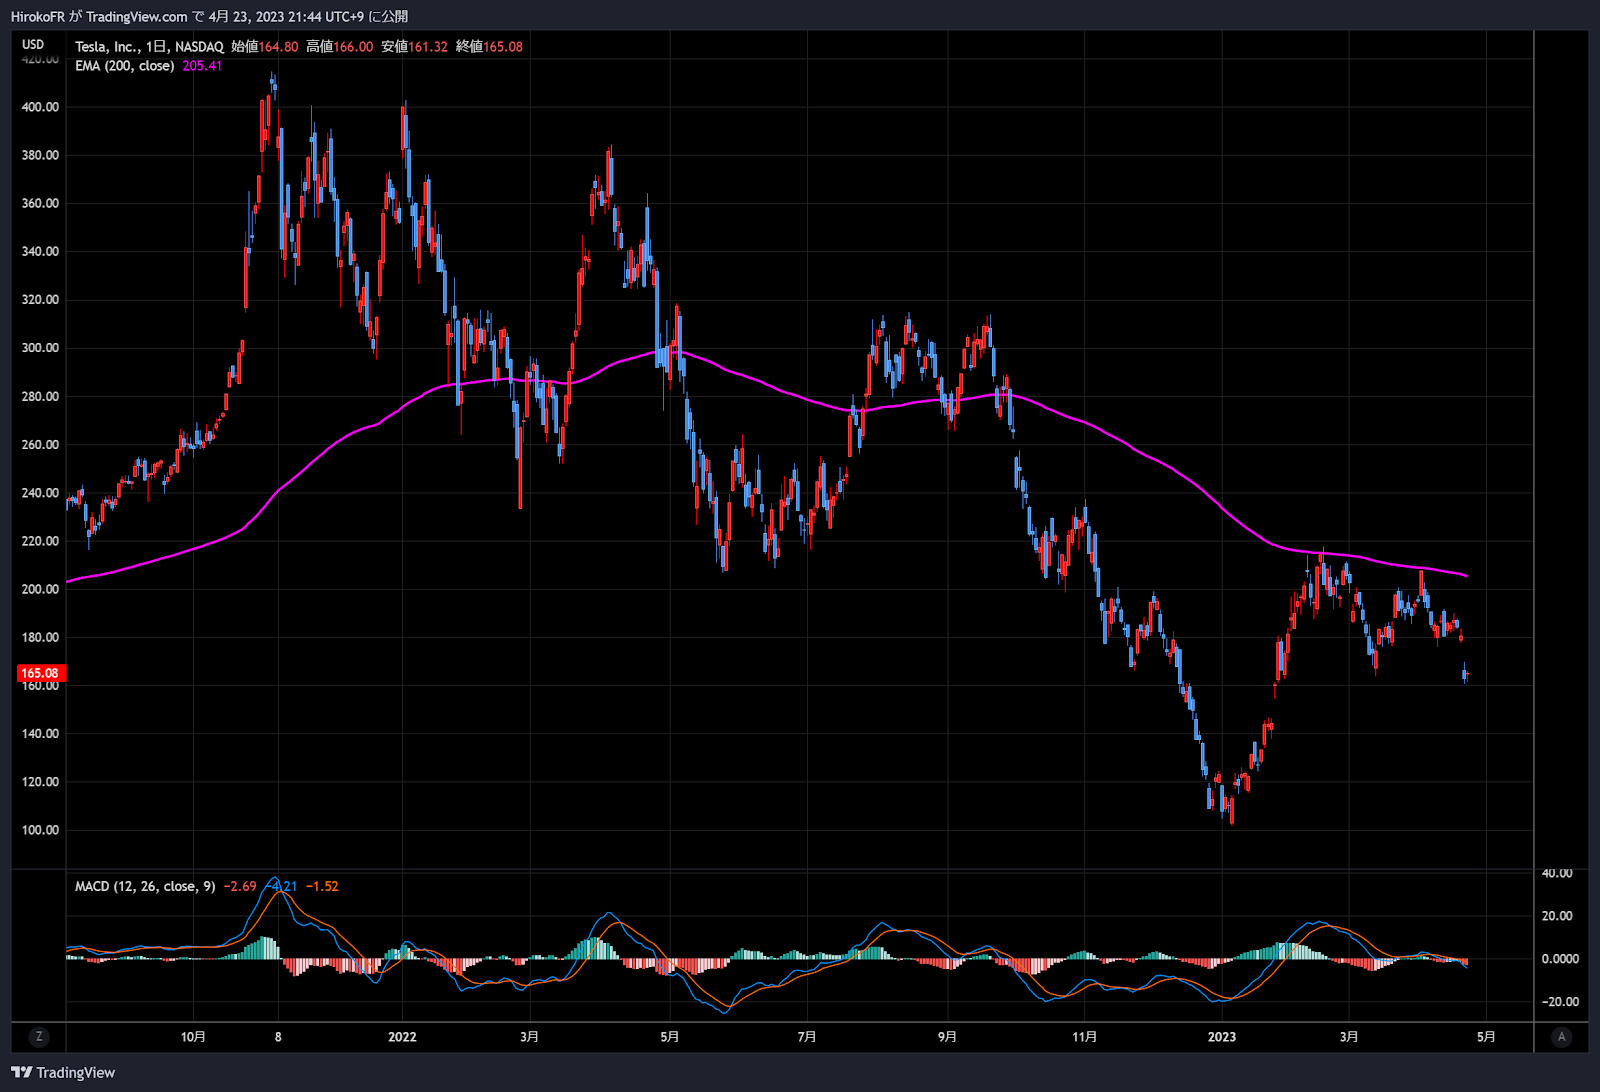
先般発表されたテスラの決算は失望され
テスラ株が急落しています。

■テスラ<TSLA>Q1決算
1株利益、売上高とも予想範囲内。
粗利益率が予想を大きく下回ったほか、
フリーキャッシュフローが予想を大きく下回ったことが嫌気。
営業利益率、前年の19.2%から11.4%に低下。
➡値下げで利益率が低下している。
➡値下げにも関わらず在庫は15日分へと拡大(前期は13日分)

グロース株のオピニオンリーダー的銘柄であるテスラが
この下落トレンドです。
やはり米株のセンチメントがいいとは思えません。

今週のMicrosoftやAlphabet(Google)、META、Amazonなど
GAFAM決算次第では短期下落トレンド入りする可能性に留意。

さらに週末にはこんなニュースも。
⬇
ベッド・バスが資産と知財売却検討、週末にも破産申請可能性-関係者
https://www.bloomberg.co.jp/news/articles/2023-04-22/RTI09PT1UM0W01

これがどの程度マーケットに影響を及ぼすかはわかりませんが・・・・。

そして今週は28日に3月米PCEデフレータの発表。
インフレ指標ですので金利がどう反応するかが重要。
おっと、28日金曜は東京時間は日銀ですね⬇

---------------------------------------------
今週は日本がGW入りとなる週であることと
植田新日銀総裁体制での初の金融政策決定会合です。

日銀、デフレの四半世紀を検証へ 27日から植田体制初の金融政策決定会合
https://www.sankei.com/article/20230423-5UY54XKXL5PWPCALNBFEWI7FR4/
デフレが長期化した原因や政策の有効性をさまざまな角度から検証する。

産経の記事を後追いする形で他メディアが
植田日銀体制で
デフレ長期化の原因や政策の有効性を検証する、と報じています。

今回会合で結論が出るというものでもないと思いますが、
どのような検証がなされるのか、
現状の量的質的金融緩和策をどうすべきか、という指針が示されるのか
市場の関心は大きいですので、今週はこうしたヘッドラインで
ドル円相場が神経質に動くリスクはあろうかと思います。

4月会合でYCCを解除、修正するという予想はほぼ後退していますので
政策変更は現在のマーケットには織り込まれていません。

そして政策検証の上で重要な日本の消費者物価指数。
先週金曜日に3月分のCPIが発表されました。

総合指数 前年同月比 +3.2%  
コア指数(生鮮食品除)+3.1%
コアコア        +3.8%  
米国版CPIでみても +2.3%としっかり2%超えていますね。

ここからはオーバーシュート型コミットメント政策、
安定的に2%を超えているという状態がどこまで続くか、がポイント。
黒田元日銀総裁は2月CPIがピークで今後下がっていくと見ていましたが、、、。・

現状の市場予想は、政策は現状維持でイベントとしては無風通過ですが、
市場の関心は並々ならぬものがありますので
あまりリスクは取りたくないですね。

NOTE
米当局、システミックリスク呈するノンバンクの監督強化を提案
https://www.bloomberg.co.jp/news/articles/2023-04-21/RTH1Q3T1UM0W01

*****今週の主な予定*****
24(月)
●独 4月 Ifo 景況感指数(17:00)

25(火)
●3月企業向けサービス価格指数(8:50)
●3月全国百貨店売上高(14:30)
●新規上場:レオス・キャピタルワークス(グロース 7330)
●米 2月 FHFA 住宅価格指数、米 2月 S&P コアロジック CS 住宅価格指数(22:00)
●米 3月新築住宅販売件数(23:00)
●米 4月CB 消費者信頼感指数(23:00)
●休場:豪州、NZ

26(水)
●新規上場:Ridge-i(グロース 5572)、スタジアム(グロース)
●米 3月耐久財受注(21:30)
●米韓首脳会談開催(27日に尹大統領が米上下両院合同会議で演説

27(木)
●日銀金融政策決定会合(〜28日)
●トルコ中銀金融政策決定会合
●米 1-3月期 GDP 速報値(21:30)
●米 3月中古住宅販売仮契約(23:00)

28(金)
●植田日銀総裁会見
●日銀「経済・物価情勢の展望」(展望レポート)
●3月失業率・有効求人倍率(8:30)
●4月東京都区部消費者物価指数(8:30)
●3月鉱工業生産(8:50)
●3月商業動態統計(8:50)
●アニメ映画「ザ・スーパーマリオブラザーズ・ムービー」公開
●ユーロ圏 1-3月期 GDP(18:00)
●ドイツ 1-3月期 GDP(17:00)
●米 3月個人所得・個人支出(21:30)

先週のマーケットディーパーは
ロールシャッハ・アドバイザリーのジョセフ・クラフト氏

今年の地政学リスク、中東がきな臭いとのこと。
イスラエルで起きている大規模デモの背景とここから。。。

<市場の政策金利見通しが上方修正>
『今年最大の地政学リスクは中東?』
https://youtu.be/CH-afEF_Wdk
◎イスラエルでの大規模デモ
◎高まる中東紛争リスク
◎今後注目すべき投資戦略

日中のつぶやきはこちらで
☞ひろこのTwitter


いつもご覧いただきありがとうございます。
人気ブログランキングへ

2023年4月21日金曜日

 今夜発表された米経済指標は軒並み軟調。
米金利反発が止まってしまうか。

⬇米失業保険継続受給者、21年11月以来の多さ-労働市場の軟化示唆
https://www.bloomberg.co.jp/news/articles/2023-04-20/RTEYSXT0AFB501?srnd=cojp-v2
・4月15日終了週:前週比5000件増の24万5000件(予想24万件)の場合
・前週は24万件(速報値23万9000件)に修正
・失業保険の継続受給者数(4月8日終了週)186万5000人に増加
                    (予想182万5000人)
・前週は180万4000人(速報値181万人)に修正

⬇米中古住宅販売、3月は予想以上の落ち込み-回復の足取り不安定
https://www.bloomberg.co.jp/news/articles/2023-04-20/RTF2X4T1UM1001
前月比:▼2.4% (予想:▼1.8% 前回:+14.5%)


⬇米3月景気先行指数 前月比:▼1.2% (予想:▼0.6% 前回:▼0.3%)

⬇フィラデルフィア連銀製造業景気指数
 結果:▼31.3 (予想:▼19.2 前回:▼23.2)

⬇メスター・クリーブランド連銀総裁の発言はハト派的だった
「FRBの利上げプロセス、終わりに近づいている」
「インフレ率、年末にかけて3.75%へ緩和するだろう」
「5%超への利上げを支持するが、慎重さも必要」

というわけで米金利反落。
※米国債利回り一覧
金利反落は米国だけにあらず。
主要国金利軒並み反落。
まあ、だいたいドル金利に連れて同じ方向に動くものですが
その比率が大きいか小さいかで通貨の強弱が出たりします。

※主要国2年債利回り一覧
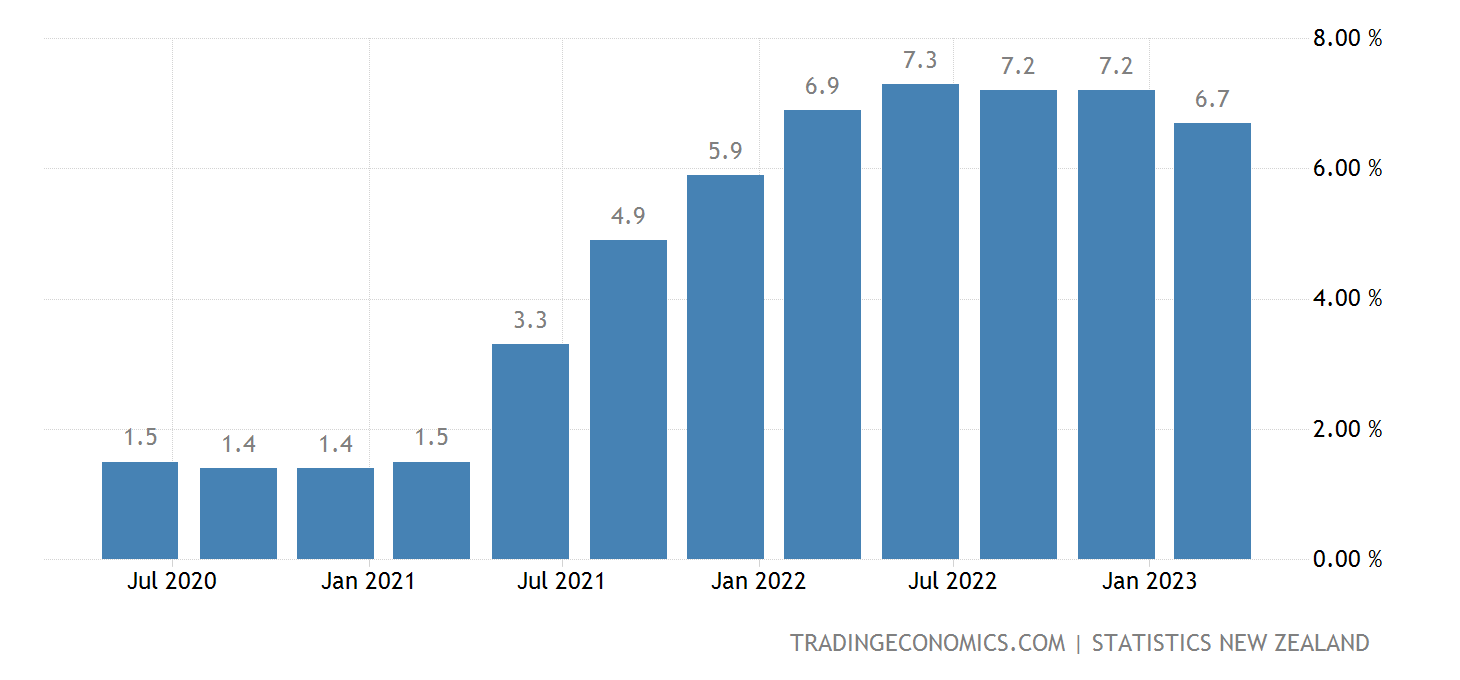
今日は東京時間オープン前にNZのCPIが発表されましたが、
インフレ率が急低下。これでNZの金利も大きく下がりましたね。

■NZ消費者物価指数(CPI) 
23年1Q 前年同月比 +6.7(前回+7.2)
     前期比 +1.2% (前回+1.4%)
弱いCPIでキウイは弱含み。
キウイドルショート継続しています。

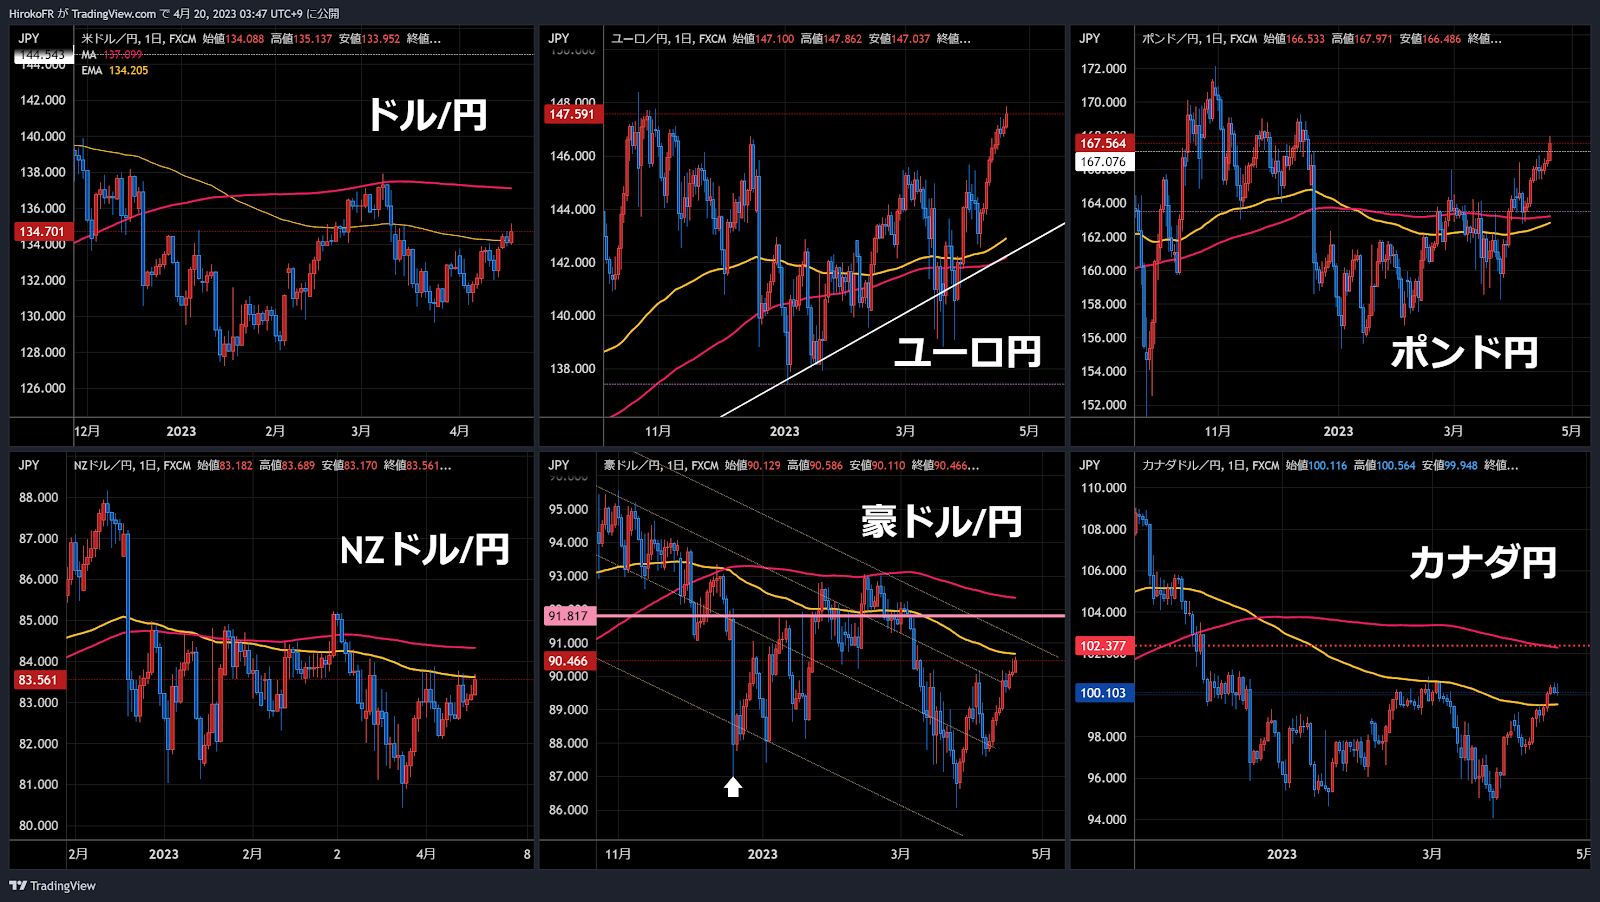
こうして主要国金利の上昇がとまり再び低下していくこととなれば
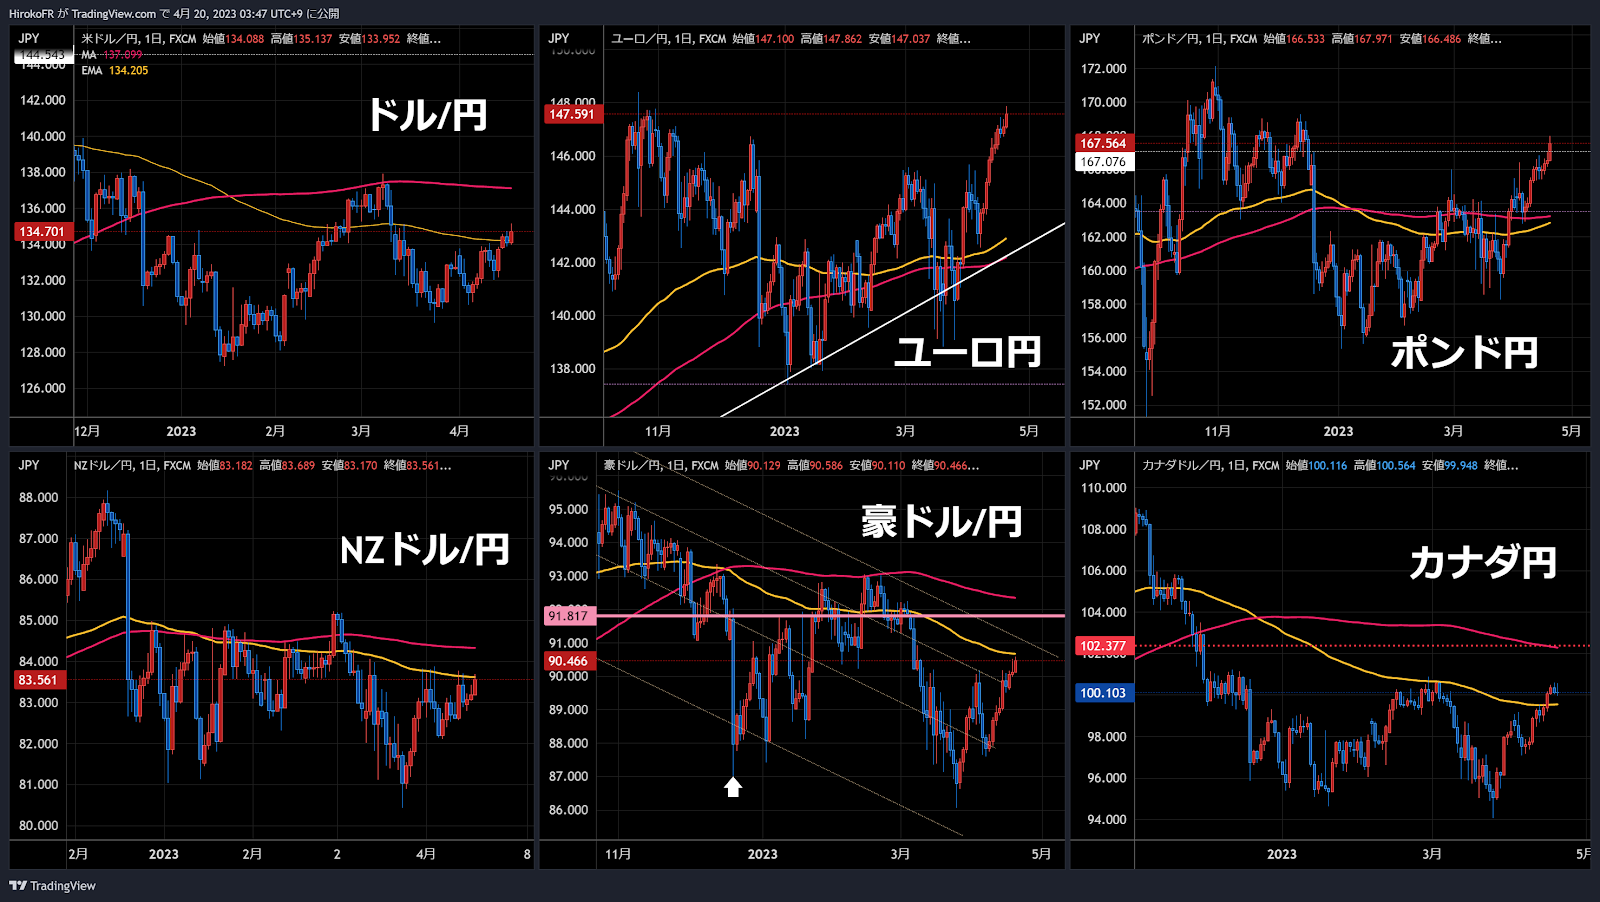
ここまで買われてきたクロス円が反落していくこととなります。

※ドル円、クロス円日足
ただ、今日豪ドルが強い理由がわからない。。。

豪州中央銀行、RBAは数十年で最大の改革を予定していると報じられています。
今日RBAロウ総裁の会見がありました。
・金利の決定を年 8 回に減らすとか金融政策の枠組みの見直しを実施する模様
・2024年7月1日開始を目標にRBA 改革を実施するための法律を制定

これが豪ドル買いになったとは思えませんが、
今日は豪ドルが強く、
豪ドルショートはコスト近辺でカットさせられました(T_T)

それと、どうも米株が崩れそうです。
悪い指標➡利下げ期待➡株高 と言うのはすでに現在までの相場に
十分に織り込まれてしまっていると考えられ、
(金利先物市場の年内利下げ折込みが続いている)
今夜は逆に景気悪化懸念からの株売りに転換しそうな雰囲気も。

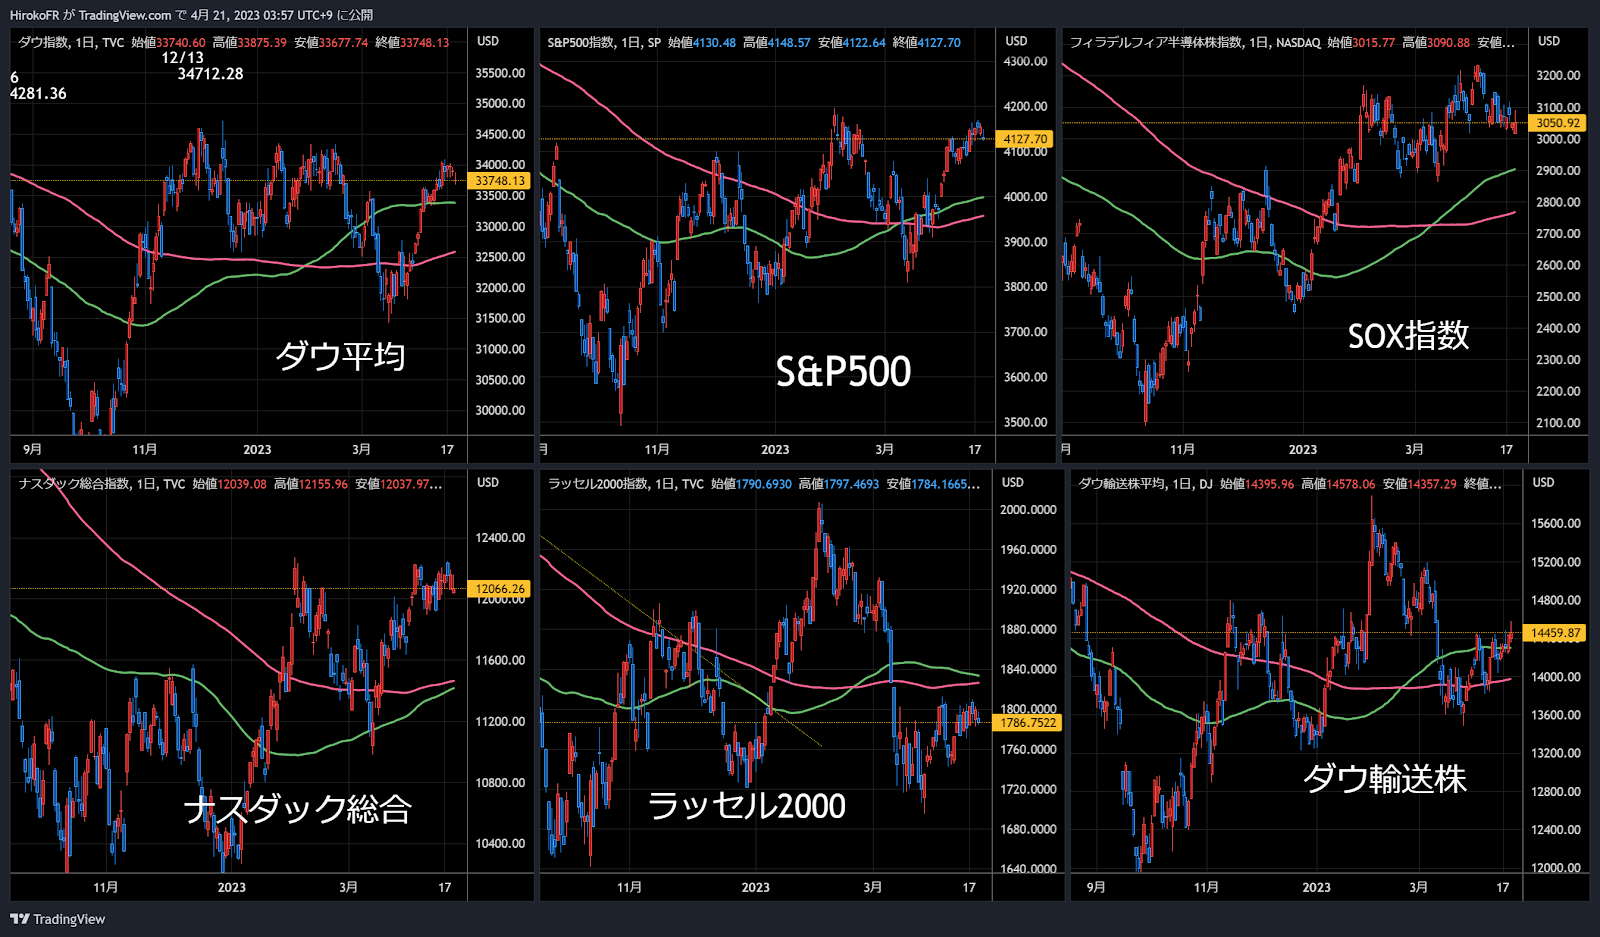
株の下落に警戒。ダウを短期でショートしてもよさそう。。。

※米国株インデックス一覧
そして、ドル金利低下、ドル安なのに原油も崩れ気味。
金融要因で買われることなく下げているというのは
やはり需要が弱いということではないのか。
OPECプラスは5月から追加減産に踏み切るというのに。
※WTI原油 200SMAで見事に頭を抑えられた
今週、中国のGDPが+4.5%と良好だ、
ということで中国景気回復期待もあったはずですが
原油が上がらないというのは、、、。

やはり世界景気の先行きには不安がある
ということのような気がします。

中国の指標は信憑性に欠けるという話もありますし。

■中国の本当のGDPは当局発表の6割しかない…
人工衛星で光の量を測定してわかった中国経済の真の実力
https://news.yahoo.co.jp/articles/202eac5ef929b8dfa1107b6d9643e1968a6a08c0

今週のマーケットディーパーは
ジョセフ・クラフト氏
今年の地政学リスク、中東がきな臭いとのこと。
イスラエルで起きている大規模デモの背景とここから。。。

<市場の政策金利見通しが上方修正>
『今年最大の地政学リスクは中東?』
https://youtu.be/CH-afEF_Wdk
◎イスラエルでの大規模デモ
◎高まる中東紛争リスク
◎今後注目すべき投資戦略

日中のつぶやきはこちらで
☞ひろこのTwitter


いつもご覧いただきありがとうございます。
人気ブログランキングへ
2023年4月20日木曜日

 今夜も米金利は上昇基調。
ベージュブックも「強い需要が要因で、物価は上昇」など
堅調な米経済を示す内容となっています。

【ベージュブック(地区連銀景況報告)】
「雇用の伸びはやや緩やかになった」
「いくつかの地区は労働供給の増加を指摘し、労働市場の逼迫が緩和されたと報告」
「賃金は若干緩和を示しているものの、依然として上昇している」
「全体的に物価は緩やかに上昇したが、物価上昇率は鈍化しているようだ」
「消費者物価は依然として高い需要に加え、在庫と人件費の上昇により、全般的に上昇した」
「住宅と家賃はほとんどの地区で横ばい」

※米国債利回り一覧


日本の金利はYCC政策下で動きませんので
日米金利差拡大、ドル円相場は堅調ですが
金利上昇は米国だけではありません。
主要国金利は軒並み上昇。

特に今夜は英国のインフレ率の高止まりが確認され
英政策金利は5月6月と0.25%づつ引き上げられるだろうとして
ポンド円がずいぶん上昇していますね。

■英インフレ率、3月も2桁台の10.1%-追加利上げ観測強まる
https://www.bloomberg.co.jp/news/articles/2023-04-19/RTCRC9T1UM0Z01?srnd=cojp-v2
英消費者物価指数(CPI)
前年同月比+10.1%(予想+9.8%)
食品・非アルコール飲料のインフレ率は19.1%と、1977年以来の高水準。

英中銀は5月と6月の2回、0.25%の利上げを実施するとの見方が出ている。
ターミナルレート5.0%超え観測も。

※主要国短期債(2年債)利回り一覧
※ドル円、クロス円 金利差拡大で円独歩安です。
ただし、来週28日は日銀金融政策決定会合。
市場には警戒感も。

■国債市場は日銀政策修正に警戒モード、VIX急上昇-先物建玉も増加
https://www.bloomberg.co.jp/news/articles/2023-04-19/RTC6FCT0AFB401?srnd=cojp-v2

あれだけ植田総裁が政策修正に慎重なメッセージを発してもなお市場は
4月28日の日銀の金融政策決定会合でのピボットに警戒しているようです。

YCCは事前に市場に織り込ませる事が難しい政策であるため
(途端に債券市場ではJGB売りが殺到してしまう)
修正or撤廃は、予告なしに突然決定せざるを得ないものである、
ということがその背景にあろうかと思いますが、
来週の植田総裁の初会合に向けては思惑が交錯するんでしょう。

ここからのクロス円上昇を追いかけるのはちょっとリスキーかも。

ドルストレート通貨は、各国金利上昇しており
金利差にコントラストがつきにくくトレンドレスです・・・

豪ドルドル、キウイドルショートはまだ継続。

NOTE

■インドが人口世界一、中国抜くと国連-全世界の2割近くに
https://www.bloomberg.co.jp/news/articles/2023-04-19/RTCP6PT0AFB401?srnd=cojp-v2
23年推計でインドの人口は14億2800万人
国連 インドが中国を抜いて人口世界一に

今週のひろこのWeeklyGOLDは
3/29-30のASEAN財務相中央銀行総裁会議で決められた
ドル、ユーロ、ポンド、円からの脱却、、、、?!

中国だけではない、シンガポール中銀もゴールド購入に踏み切りました。
世界の地殻変動、無国籍通貨ゴールドはまだ始まったばかりかもしれません。

シンガポール中銀が金を大量購入した理由
ドルの終わりと金(ゴールド)の始まり

マーケットエッジ代表-小菅努氏
 http://dlvr.it/SmlSMM

日中のつぶやきはこちらで
☞ひろこのTwitter


いつもご覧いただきありがとうございます。
人気ブログランキングへ


※本レポートにて豊トラスティ証券株式会社が提供する投資情報は、あくまで情報提供を目的としたものです。したがって銘柄の選択、売買価格などの投資にかかる最終決定は、弊社の重要事項説明を十分にお読みいただき投資家ご自身の判断でなさるようにお願いします。

※また、本ブログ内にて提供される情報は豊トラスティ証券株式会社が信頼できると判断した情報源をもとに弊社が作成したものですが、その内容および情報の正確性、完全性または適時性について、豊トラスティ証券は保証せず、また、いかなる責任を持つものではありません。

※ブログ内容についてその表現や記述、データその他に関しましては、著作権法などの法令により保護されており、個人の方の私的使用目的以外での使用や他人への譲渡、販売コピーは認められていません(法律による例外規定は除きます。)。

以上の点をご了承の上、本ブログをご利用下さい。

運営:豊トラスティ証券株式会社