
2023年7月31日月曜日

 日銀は、YCCの変更ではなく「柔軟化」を決定。という修正に踏み切りました。
https://www.boj.or.jp/mopo/mpmdeci/mpr_2023/k230728a.pdf

イールド・カーブ・コントロール
https://www.boj.or.jp/mopo/mpmdeci/mpr_2023/mpr230728d.pdf

・2%の「物価安定の目標」の持続的・安定的な実現を見通せる状況には
   至っておらず、粘り強く金融緩和を継続する
・経済・物価を巡る不確実性がきわめて高い中、YCCの運用を柔軟化し、
 金融緩和の持続性を高める

これまでは10年国債利回りの変動幅を
0%の目標値から「±0.5%程度」としていましたが、
今回、「±0.5%程度」を目途とする、とより柔軟化し
今まで0.5%で実施していた毎営業日指値オペを
1.0%の水準で行うと修正しました。

長期金利を 0.5%に釘打ちすることなく 1%までの金利上昇を容認する、
ときけば「実質利上げに踏み切った」と解釈することもできます。
そういう指摘も散見されますが、
では金曜日、長期金利はどこまで上がったか?

※日本国債利回り 10年 2年 15分足 
 金曜日、日銀発表後の10年利回りは上がっても0.588%までだった
今回の日銀の発表で見逃してはならないのが
 1.0%の利回りでの指値オペ毎営業日、実施することに加えて
 金融市場調節方針と整合的なイールドカーブの形成を促すため、
 「各年限において、機動的に、買入れ額の増額や指値オペ、
 共通担保資金供給オペなどを実施する。」とされていることですね。
 
要するに、1%にまで許容幅は広げたが、底に到達する前にも
機動的なオペは実行されるということです。
現状のイールドカーブからは直ぐに1%に到達することは考えにくいですが
1%までの柔軟化で幅をもたせた。
しかし、長期金利が歪んで上昇するような投機的仕掛けがあれば
機動的オペを実施しそれをつぶすぞ、ということですね。

日本のイールドカーブ
きれいな利回り曲線で10年金利だけが歪んでいるということはない。
10年金利が1%まで上がる時って他の年限も底上げされる時では?

1%まで柔軟化によって許容したとはいえ、
基本YCC政策は維持しているわけで、1%に張り付くような仕掛けが
あれば日銀が機動的にオペを実施するわけで
今回のことで円金利がどこまでも上がっていくということではない。

さらに、先週末は大倉キャプテンとの月イチセミナーで伺ったのですが
https://video.ibm.com/recorded/132935436
現在逆イールドとなっている米国債投資はヘッジコストが高く
投資妙味にかける。
0.5%にも上がってきた円債の魅力が増してきた、ということで
円債を買う機関投資家も多いはず。
だから先週YCC政策柔軟化でも金利が吹っ飛ぶということはなかった。

とお話くださいました。

なるほど、日本国債の買いニーズが強ければ
円債金利は抑えられますね。

日米の金融政策の違いから短期金利差が拡大し、
ヘッジコストは高止まりしています。
さらに金融引き締めが続くとの観測から
米国長期金利は上昇(価格は下落)しており、
ヘッジ外債投資には厳しい環境となっていますね。

これは今年2月の記事
⬇
生保、損失覚悟の外債売却
https://www.nikkei.com/article/DGKKZO68630780Q3A220C2EE9000/
生命保険会社が外国債券の売却を急いでいる。米ドルなど為替リスクをヘッジ(回避)するコストが上昇し、実質利回りを食い潰しているためだ。2022年12月単月の売越額は2.2兆円強と統計を遡れる05年以降で最高で、通年でも11兆円強と最も多かった。日本の金利上昇で資金を国内へ回帰させるかが今後の焦点。

~「日本の金利上昇で資金を国内へ回帰させるかが今後の焦点」

金利、上がってきましたよね。0.5%台に。
そうなると国内機関投資家の資金が円債に向かう可能性が大きいと
書いてあるじゃないですか。

「主要生保12社の22年末の外債含み損は1兆円弱。~背景にあるのは為替ヘッジコストの急上昇だ。米ドル円の3カ月物は21年12月下旬の0.3%台を底に一本調子で上がり、22年末には4.9%台をつけた。ヘッジコストは異なる通貨間の短期金利差で決まる。急ピッチの利上げを進める米連邦準備理事会(FRB)と大規模な金融緩和を続ける日銀との政策の方向性の違いが反映された格好で、現在は5%台に乗せている。ユーロでもヘッジコストは上昇傾向にある。」


機関投資家らのマネーが円金利の急騰を抑え込むとなると
過度に円高を警戒する必要はないということになるでしょうか。

大倉キャプテンは先週、日本の長期金利の動きをみて
先週金曜ドル円買ってましたね。さすがです・・・。
私はまだドル円買ってませんが、う~ん押し目買いでいいのかな?

もう一つ言えることは当日のAM2:00に日経のリーク記事があったこと。
一体ダレがメディアに漏らしているのか、それを深夜に記事化するのは
いかがなものか、と思いますが
それによって日銀発表前の米国時間に
日銀がYCCの修正に動く可能性を一定程度織り込んでしまった可能性が高く、
日銀決定後のNY市場では、ほとんど円買いが見られませんでした。

賛否ある今回のYCC政策柔軟化ですが、
なかなかに巧妙に根回しされた結果だったということかもしれません。

後は、日本の長期金利動向がとても重要となってきます。
おそらく円債需要が高く一気に跳ね上がることはないと思いますが
どういうわけか0.6%、0.7%と水準を切り上げていくようなら
円高のリスクは高まると思いますので、日本の金利動向は要チェックですね。

---------------------------------------------------
来週は雇用統計もありますので米金利動向も重要です。

週末はFRBが重要視するPCE価格指数が発表されています。
6月の米個人消費支出(PCE)価格指数は
総合、コアともに前年同月比で伸びが鈍化しています。

米個人消費支出は上向き、PCEコア価格指数は前年比で鈍化
https://www.bloomberg.co.jp/news/articles/2023-07-28/RYIAS5T0AFB401
米PCEデフレータは前年比+3.0%と前回の+3.8%から伸びが鈍化
コアデフレータは+4.1%と前回の+4.6%および市場予想+4.2%を下回る

米雇用コスト指数、2年ぶり水準に伸び鈍化-予想も下回る
https://www.bloomberg.co.jp/news/articles/2023-07-28/RYIATUDWRGG001

要するに、米利上げ打ち止め感がさらに広がったということで
米株は全面高となりました。
ここからは米指標が弱ければ米株が上がります。
米指標が強ければ、米株が下がります。お気をつけて。

--------------------------------------------
NOTE

■ECB要人発言
・ビルロワドガロー・フランス銀行(中銀)総裁
 今後の金利決定は「オープン」
「完全に今後の経済指標次第だ」
・ECBリトアニア銀行シムカス総裁
 9月利上げ休止でも打ち止め意味しない
 「恐らく9月は休止」も、「10月に再利上げが必要になる可能性」
・ギリシャ銀行(中銀)のストゥルナラス総裁
 ECB、9月に利上げならそれが最後だろう
・ミュラー・エストニア中銀総裁
 今後の金利決定については、もはや明白ではない

■英中銀、バーナンキ元FRB議長に経済予測手法の見直しを託す
https://www.bloomberg.co.jp/news/articles/2023-07-28/RYIGN8T0AFB401
英中銀のインフレ抑制措置が遅過ぎたとの批判緩和が狙い

え、元FRB議長に英国中銀がヘルプ要請?!

31日(月)
日銀議事録(2013年1月-6月開催分)
中国製造業PMI・非製造業PMI(7月)
ドイツGDP速報値(第2四半期)
ユーロ圏GDP速報値(第2四半期)
ユーロ圏消費者物価指数(7月)
FRB四半期調査シニア・ローン・オフィサー・サーベイ(銀行貸し出し態度指数)

1日(火)
日本雇用統計(6月)
中国財新製造業PMI(7月)
米求人件数(6月)
米ISM製造業景気指数(7月)

■豪中銀政策金利 
 7月RBA会合では利上げを見送りました(見送りは3会合ぶり2回目)
 8月も金利据え置き見込みです。
わずかに0.25%利上げが織り込まれていますが。。。
 
豪州、インフレ率が鈍化しています。
参考
23年第2四半期CPI 前期比+0.8%(予想1.0%)
         前年比+6.0(前期+7.0%)
コアインフレ率に当たるCPIの中銀トリム平均値+5.9%(5月+5.5%)
23年6月単月のCPI前年比 +5.4%(5月+5.5%)

2日(水)
日銀議事録(6月15日-16日開催分)
NZ雇用統計(第2四半期)
米ADP雇用者数(7月)

3日(木)
豪小売売上高(第2四半期)
スイス消費者物価指数(7月)
米ISM非製造業景気指数(7月)

■英中銀政策会合(BOE)
 「0.25%利上げ見込み 5.0% ➡ 5.25%へ?!」(6月は0.5%利上げ)
 6月の英消費者物価指数(CPI)やPMIの予想を超える鈍化で
 従来の0.5%利上げではなく0.25%利上げに抑えられる見込み
 (まだ0.5%利上げの可能性は残る)
参考
・英6月CPI 前年比+7.9%(前月8.7%:予想+8.2%)
       前月比+0.1%(前月+0.7%:予想+0.3%)
・英・7月製造業PMI速報値:45(予想:45.9、6月:46.5)
・英・7月サービス業PMI速報値:51.5(予想:53.0、6月:53.7)
 
4日(金)
GPIF 4-6月運用実績
豪中銀四半期経済予測および金融政策見通し公表
米雇用統計(7月)

ユーロドル1.1080ドルショート継続ですが
ユーロ円153.96円ショートはコストで逃げました・・・。

ドル円が持ち直して上昇基調に回帰するなら
クロス円ショートはリスクが大きいですね💦

日中のつぶやきはこちらで
☞ひろこのTwitter


いつもご覧いただきありがとうございます。
人気ブログランキングへ


2023年7月28日金曜日

 28日(金)AM2:00 日経新聞のこの記事でドル円急落です。

日銀、金利操作を柔軟運用 上限0.5%超え容認案
https://nikkei.com/article/DGXZQOUB266VX0W3A720C2000000/
・28日の決定会合で金利操作の修正案を議論
・市場動向に応じ0.5%超えを容認する案が浮上
・柔軟な政策運営で市場のゆがみ和らげる狙い

先週のロイター、ブルームバーグの観測気球合戦には参加せず
静観していた日経さん、こんな夜中になにか掴んだんでしょうか?

ロイターブルームバーグはYCC修正観測くすぶるも
修正変更無し、というベクトルで記事化し、
ドル円相場の踏み上げを誘いましたが
日経の記事は真逆です。
長期金利の操作の上限は0.5%のまま据え置くものの、
市場動向に応じて0.5%を一定程度超えることも容認する案が浮上。

変動幅の拡大ではないのね・・・?!

許容するというのですから「一時的には」
現在の0%±0.5%よりさらに0.5%程度、金利が上昇することを
許容することとなります。
0.25%ではなく0.5%、というのがまた具体的ですね。

ひょっとすると明日の日銀はYCC政策の修正が発表されるかもしれません。
今日はそんな話をジョセフ・クラフトさんに伺ったばかりでした。
<日銀金融政策決定会合を予想する>
『FOMC検証、注目ポイントは?』
https://youtu.be/aQmuUisJmLA
ロールシャッハ・アドバイザリー代表 ジョセフ・クラフト氏

というわけで深夜にドル円この急落です。
15分足
日足でみると 上昇に対しての50%押しレベルを下回ってきた(*_*;

この日経の報道はドル金利上昇で
ドル円、持ち直しの様相を呈していたのですが・・・
⬇
【7月FOMC】予想通り・サプライズなし

【政策金利】
 0.25%利上げ ➡ 5.25%-5.50%へ
【声明全文】
https://jp.reuters.com/article/usa-fed-statement-idJPL4N39C4MY
【パウエル議長会見】

・今後の金融政策は、データ次第
 ~今後2回の雇用統計、CPIを見て判断
・9月会合では追加利上げも現状維持もあり得る
・2%への回復には長い道のり
 ~2025年まで2%へ回帰せず
・Fedスタッフはもはや景気後退を予想せず

9月利上げに関してはデーター次第とし
タカ派トーンは控え目ではありましたが、
インフレ目標2%達成時期は来年ではなく再来年としており
決してハト派スタンスに傾いたわけではありません。
この急ピッチの利上げにも関わらず
FOMCメンバーは景気後退はないと考えているとすれば
インフレを抑制することへ注力すると考えられ、
利上げを見送ることはあれど利下げなどは当面考えられません。

というのに、何故かFedウォッチを確認すると
今週始めは2024年5月に利下げに転換する予想だったものが
24年3月の利下げ開始に前倒しされています。

利上げ余地を残しつつも次回はデーター次第と
スキップする可能性もあることから、
市場はすでに今回の利上げで打ち止めだと受け止めています。

つまり、マーケットはハト派的に解釈反応したということで
26日(水)のダウ平均は上昇。
なんと13営業日連続で上昇し、1987年1月以来36年半ぶりの連騰記録達成です。

そして今晩27日(木)は、
全面高で始まっていた米国株市場、利食いも優勢でダウはマイナス圏へ。
※米国主要株価インデックス一覧
今夜の米株市場が利食いが優勢なのは米指標が強すぎるせいかもしれません。
今夜、米金利は上昇基調に。
景気が強すぎてやはり利上げの終わりではないかも、、って機運になりつつある?

※米国債利回り一覧 金利は上昇基調へ
故にGOLDが下落しています。
これは昨日のFOMCを受けて、と言うより
今夜発表の米4-6月期のGDPなど強い経済指標の影響でしょう。

■米GDP、2.4%増に予想外の加速-個人消費が想定ほど減速せず
https://www.bloomberg.co.jp/news/articles/2023-07-27/-2-4-1-8?srnd=cojp-v2

・4-6月期GDP速報値:前期比年率+2.4%(予想:+1.8%、1-3月期:+2.0%)
 ~予想が+1.8% のところ +2.4% 米国は強いですねぇ。。。
 
■個人消費も強い。 
・4-6月期個人消費速報値:前期比年率+1.6%(予想:+1.3%、1-3月期:+4.2%)

■企業の耐久財の新規受注額もかなり強い。
・米・6月耐久財受注速報値:前月比+4.7%(予想:+1.2%、5月:+1.8%)

■失業保険申請件数も低下しており労働市場も引き続きしっかり。
・先週分新規失業保険申請件数:22.1万件(予想:23.5万件、前回:22.8万件)
・失業保険継続受給者数:169万人(予想:175.0万人、前回:174.9万人)

■住宅セクターも持ち直しの気配。
・6月中古住宅販売成約指数:前月比+0.3%(予想:-0.5%、5月:-2.5%)

アメリカ強いわ。
急ピッチな利上げの影響が実体経済に悪影響をもたらすと
見られてきましたがたが、
米国はノンバンク(シャドーバンク)の存在が大きくなっており
資金調達は銀行に頼らずとも多様化していることが背景にある、と
岡崎さんが指摘していたっけ。

【ECB理事会】予想通りもハト派的会合となったためユーロ売り加速

【政策金利】 0.25%利上げ ➡ 4.25%へ

ECB、9会合連続利上げ決定 次回9月会合では見送りも
https://www.nikkei.com/article/DGXZQOGR279WX0X20C23A7000000/
次回9月会合以降の利上げペースは「データ次第だ」と強調。
「利上げするかもしれないし据え置くかもしれない」と明言を避け、
利上げを見送る可能性にも言及。

これで、ユーロが急落しています。

ポジションですが、ECB理事会前にポジション調整でしょうか、
ユーロが上昇しており、ショートしたコストに到達。
なくなくコストでユーロショートをカットせざるを得なかったのですが
1.1080ドルで再度売り参戦しました。
ユーロの投機ロングポジションは大きいので、、、。

それと明日、もし日銀が動けば円高となるリスクがありますので
ユーロ円も153.96円で売り参戦。
ドル円と違って、前回安値を割り込んでいます。

ドル円は、一時的に円高となってもすぐさま買いが入るような気がするのよね。
だって、米指標が強い。ドル金利は上昇基調にあります。

ということで、ドル売り方向のポジションは持ちたくない。
クロス円の売りのほうが安心って気がします。
日中のつぶやきはこちらで
☞ひろこのTwitter


いつもご覧いただきありがとうございます。
人気ブログランキングへ


2023年7月26日水曜日

欧州経済、やはり利上げの影響で綻びが目立ち始めました。

 ドイツ企業の景気見通し、7月も悪化-景気後退まだ続くとIfo所長
https://www.bloomberg.co.jp/news/articles/2023-07-25/RYCG9ST0G1KW01
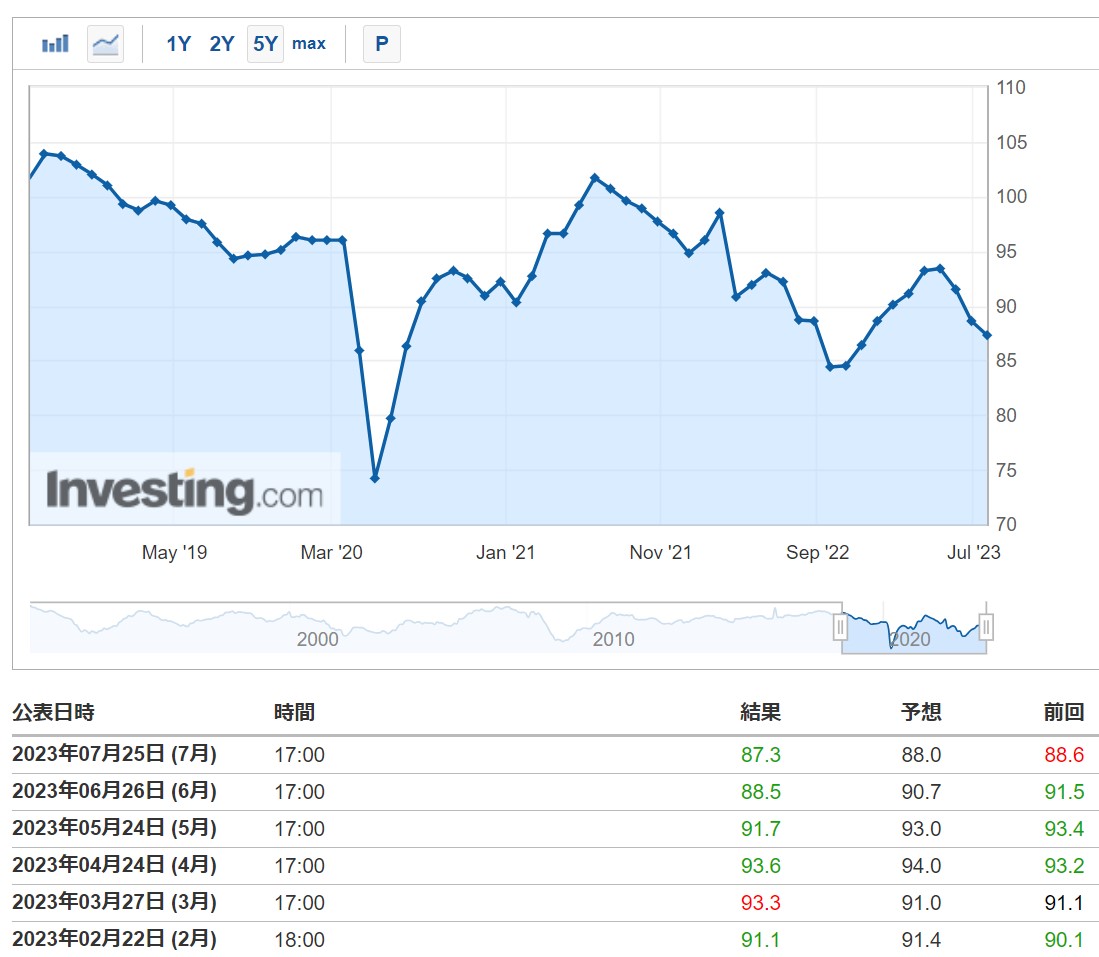
独・7月IFO企業景況感指数:87.3(予想:88.0、6月:88.5)

ユーロ圏の企業融資需要、4~6月に過去最大の減少-ECB利上げで
https://www.bloomberg.co.jp/news/articles/2023-07-25/RYCEDIT0G1KW01
ECBの銀行貸し出し調査、落ち込みは金融機関の予想を「大幅に上回る」

ECBは史上最速のUターンへ、オプション市場トレーダーが賭け
https://www.bloomberg.co.jp/news/articles/2023-07-25/RYCK7DT1UM0W01?srnd=cojp-v2
・短期金融市場では、ECBが今週の0.25ポイントを含め
 あと2回の利上げで中銀預金金利を過去最高の4%とすることが有力視。
・しかし、オプション市場は~早ければ9月にも利下げがある可能性を示唆
   ➡9月利下げとなれば、世界金融危機の発生で緊急利下げに踏み切った
     2008年よりもさらに素早い方向転換
 
オプション市場ではECBの9月利下げを予想する向きが出てきたようです。
今週のECB理事会後の声明とラガルド総裁のか意見に注目ですが
前回会合まであと数回の利上げが必要とタカ派スタンスを打ち出していた
ECBが秋に利下げを決断するとは考えにくい。
とはいえ、このところ出てくるユーロ圏の経済指標は軒並み悪く
掌返しで利上げサイクルの終焉を迎える可能性は低くないかも、です。

というわけで1.1133ユーロドルショートは継続。
ポンドドル1.2840ドルショートは 1.2855ドルで損切り。

ユーロ売りポジションだけに絞ります。

明日はFOMCです。

NOTE
今日人民元が大きく反発しているのはこのニュースでしょうか。

■中国人民銀行総裁に潘功勝氏、党委書記と兼務
https://www.nikkei.com/article/DGXZQOGM253WP0V20C23A7000000/
・副総裁を11年務めた実務家
・国有大手銀行の中国工商銀行での勤務を経て、中国農業銀行の副頭取に
 ~2012年に人民銀行の副総裁に就任し、
   16年からは国家外貨管理局の局長も兼務

■中国人民銀の新トップ、潘功勝氏が担う重責
欧米で教育を受けた経験豊富な実務家、人民元政策のかじ取りどうする
https://diamond.jp/articles/-/326532

止まらぬ人民元安に歯止めをかけることができるか?
経験豊富で優秀な藩氏の総裁就任で人民元安に歯止めがかけられたと思われます。
ショートカバー的な要素がつよいのかもしれませんが。

※人民元/ドル
しかし期待より不安も大きいのが正直なところ。

-中国、秦剛外相を解任 王毅氏が復帰
https://jp.reuters.com/article/china-politics-idJPKBN2Z516I?il=0

秦剛外相はここ1ヶ月姿が見られません。
どこに行っちゃったの・・・?

動静が1か月途絶えている中国・秦剛外相、事実上の更迭か…後任は王毅政治局員
https://www.yomiuri.co.jp/world/20230725-OYT1T50246/

外相の動静が1ヶ月も途絶えているというのは尋常ではありません。
就任からわずか半年での交代。一体中国で何が起きているのか?

5日前の7月20日、習国家首席は米元国務長官キッシンジャー氏と会談しています。
中国 習主席 米元国務長官のキッシンジャー氏と会談
https://www3.nhk.or.jp/news/html/20230720/k10014137191000.html

日本嫌いで親中のキッシンジャー氏は御年100歳。
現在どれほどの政治力があるというのか。
習首席は「あなたとアメリカの有識者が両国関係を再び正しい軌道に戻すために
建設的な役割を果たし続けることを望む」と呼びかけた、
ということで、米中対立で中国が追い詰められている様子が伺えます。

そんな中での外相更迭と中銀総裁の交代。
人民元反発は一時的なものではないかと思いますが
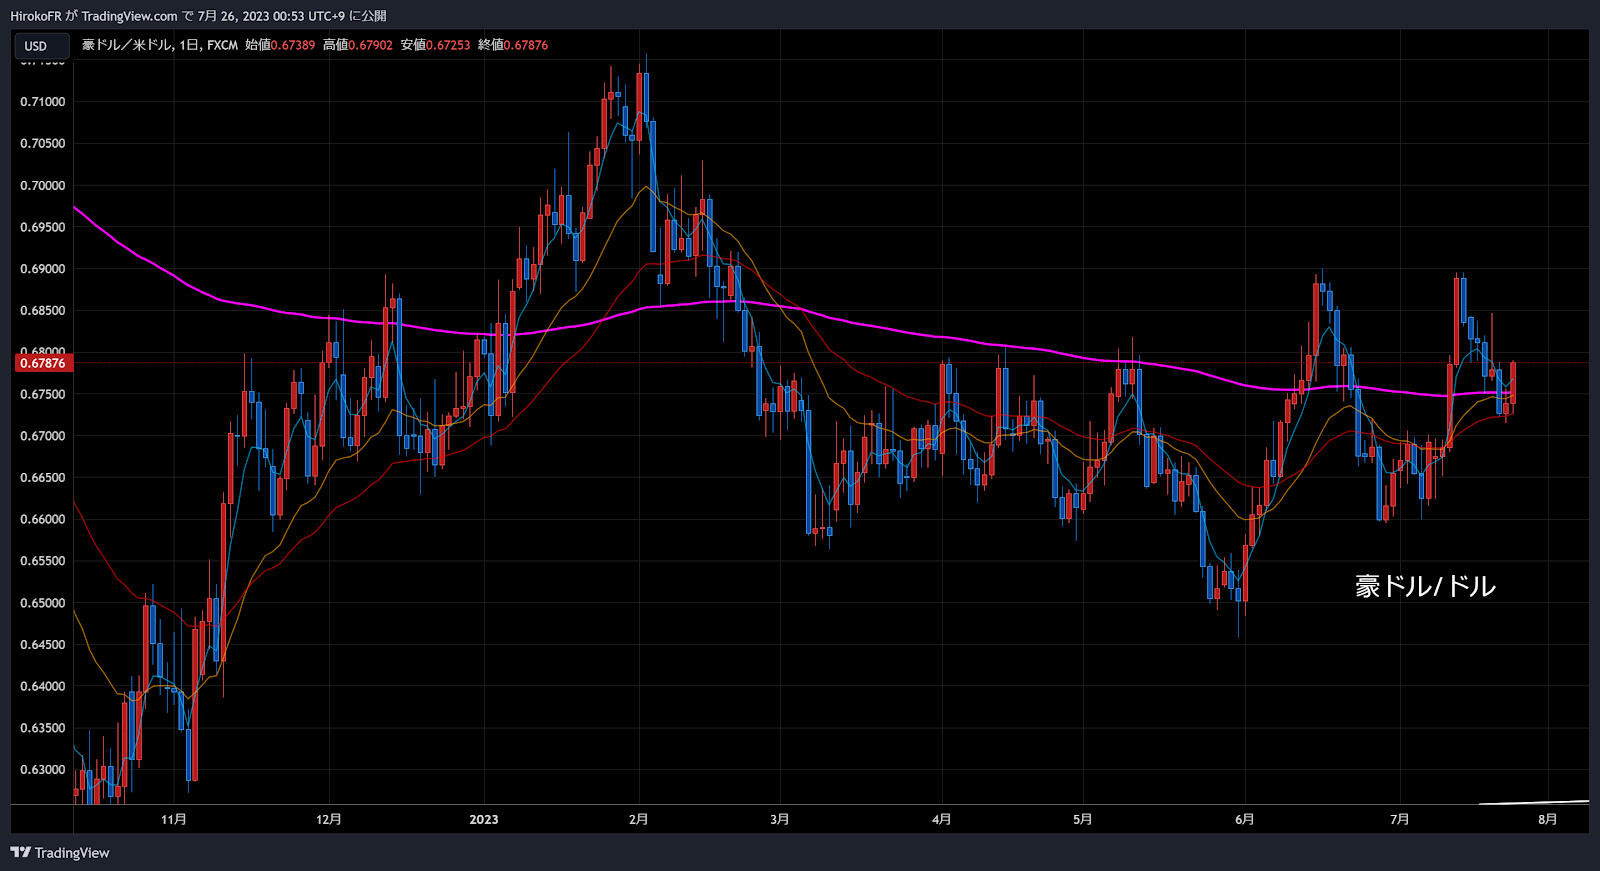
今日は豪ドルが強かったのは人民元上昇に引っ張られたのかもしれません。
豪州は資源国。中国との貿易量が多い国です。
中国経済のテコ入れ期待が豪ドル上昇に繋がった?

日中のつぶやきはこちらで
☞ひろこのTwitter


いつもご覧いただきありがとうございます。
人気ブログランキングへ

2023年7月25日火曜日

今週は中銀ウィーク。
FOMCやECBはほぼ0.25%の利上げが織り込まれコンセンサスが醸成され
もっとも注目されているのが日銀で、ドル円、クロス円が大きく動きそうですが
ユーロやポンドなどドルストレート通貨にも注目しています。

欧州債が上昇、ユーロ下落-景気悪化シグナルでECB金利見通し曇る
https://www.bloomberg.co.jp/news/articles/2023-07-24/RYAR8IT0AFB401?srnd=cojp-v2

ユーロ圏経済活動、7月はさらに縮小-第3四半期の厳しさ示唆
https://www.bloomberg.co.jp/news/articles/2023-07-24/RYAJMDT0G1KX01

・独・7月製造業PMI速報値:38.8(予想:41.0、6月:40.6)これは酷い・・・
・独・7月サービス業PMI速報値:52.0(予想:53.0、6月:54.1)

・ユーロ圏・7月製造業PMI速報値:42.7(予想:43.5、6月:43.4)
・ユーロ圏・7月サービス業PMI速報値:51.1(予想:51.6、6月:52.0)


欧州や英国のPMIは軒並み予想を下回る悪い内容となりました。
ドイツの製造業は大丈夫なんでしょうか…?

・英・7月製造業PMI速報値:45(予想:45.9、6月:46.5)
・英・7月サービス業PMI速報値:51.5(予想:53.0、6月:53.7)


前回のECB理事会でラガルド総裁は、
「高過ぎるインフレ制御のための政策を継続していく」とタカ派姿勢を示しました。
ドイツ連銀のナーゲル総裁もこれまで
「あと数回の利上げが必要」としていたためユーロは随分と買われてきましたが、
先週になってタカ派の最右翼であるドイツのナーゲル総裁が
「9月の利上げは指標次第」とやや発言のトーンに変化が見られていましたね。
ドイツの製造業セクターを見るとその発言の変化も頷けます。

ユーロ、ポンドの投機筋の買いポジションは随分と積み上がっていますが
今週のECB理事会で次回以降の利上げに関して
タカ派スタンスが堅持されなかったら、
ロングポジションの解消が出る可能性もあるでしょうか。

投機筋のドル売り越し急増、主要中銀会合控え持ち高変動
https://jp.reuters.com/article/markets-forex-futures-idJPKBN2Z4084

・投機筋によるポンドの買い持ちは過去最高を記録
(ネットポジションではポンド買い越し幅は16年ぶり高水準)

・ユーロの買い越しは18万枚。
 20年8月に記録した過去最高の20万枚超に接近。
 
・ドルの売り越しは37週連続で、2021年3月以来の高水準。


ドルショートポジションも積み上がっている、、、ということは
ユーロ、ポンドのロング解消と、ドルのショート解消で
ユーロドルやポンドドルの下落が大きくなる可能性があるということでは・・・?

ポンドドル 先物市場の投機筋ポジション 
ロングは過去最高(緑の山)
ネットポジションでは16年ぶり高水準(黄色の山)
長期的には上値が切り下がる形で抑え込まれてきていますが
ちょうどレジスタンスラインにぶつかったところで下落を始めています。

ユーロドル 先物市場の投機筋ポジション
ネットロング、かなり高水準
週足の200SMAに阻まれて反落中
というわけで
ポンドドル1.2840ドル
ユーロドル1.1133ドルで売り参戦。

ドル円141.68円ショートは141.24円で買い戻しました。
思うような下落が見られないので、、、。

ちなみに今夜は米国のPMIも発表されています。
総合、サービスPMIは減速しているものの
製造業PMIは予想を上回り前月より改善しており強い。

というわけで、ドルショートは解消される機運にあるような(ポジショントーク)

・米・7月製造業PMI速報値:49.0(予想:46.1、6月:46.3)
・米・7月サービス業PMI速報値:52.4(予想:54.0、6月:54.4)
・米・7月総合PMI速報値:52.0(予想:53.0、6月:53.2)


今週の日銀にむけて、YCC修正解除予想はまだ完全に消えていないようで
日本の長期債利回り、再上昇してきました。

※主要国長期債利回り PMI受け英国、欧州各国の金利は低下


円金利上昇、欧州金利低下ならクロス円でのユーロ、ポンド売りでもいいのですが
リスクを増やさずにおきます。ドル円ショート手仕舞っちゃったし・・・

日銀、23年度物価見通しを2.5%程度に大幅上方修正の公算大-関係者
https://www.bloomberg.co.jp/news/articles/2023-07-24/RYAIZLT0AFB401

日中のつぶやきはこちらで
☞ひろこのTwitter


いつもご覧いただきありがとうございます。
人気ブログランキングへ


2023年7月24日月曜日

 ドル円、猛烈に反発し下落の半値以上を取り戻しています。

ドル円日足


今回は海外ファンド、インサイト・インベストメント(122兆円規模)が
YCCの修正ではなく「解除」を予想し
日本の10年債先物をショートしていました。
こうした動きを受けて
7月第2週に日本国債の10年債利回りは0.485%まで上昇、
(YCC政策による上限は0.5%)
ドル円相場も円金利上昇に反応して円高となる局面も見られたのですが
先週、またもブルームバーグの観測記事がドル円相場を動かしました。

■日銀は現時点でYCC副作用に対応の緊急性乏しいと認識-関係者
https://www.bloomberg.co.jp/news/articles/2023-07-21/RY49W3DWX2PS01?srnd=cojp-v2

何一つ目新しいことはないんですけど、
日銀会合直前にブルームバーグが観測気球を打ち上げて
ドル円が急変動するってのがパターン化してきましたね。

日本の消費者物価指数は総合CPI、コアCPIともに+3.3%(6月)で
日銀のインフレターゲット2%を大きく上回っていることが
YCC解除の思惑に繋がっているものと思われますが、
記事にあるように
「日銀は来年の賃上げが鍵を握るとみており、金融緩和の継続によって経済を下支えすることが非常に重要と判断している。企業の積極的な価格転嫁や人手不足などを背景に賃金と物価の好循環への期待は強まっているが、持続的・安定的な2%の物価目標の実現に自信が持てない状況に大きな変化はないという。」
ということですので、物価だけでなく賃金上昇が伴ってこそ
持続的安定的2%の物価目標実現と考えているため
この先は、日本の賃金の指標こそが重要と考えるべきでしょう。

その意味で今年の春闘賃上げ率が30年ぶりに高い水準となったことは良い知らせ、
※春闘ー「春季生活闘争」
春闘 賃上げ率 平均3.58% 3%超は約30年ぶり 連合まとめ
https://is.gd/l5VKZD

ただし、30年以来の、ということではダメです。
昨年に続いて、2年連続で、というフレーズが確認できないと
賃上げが持続的とは言えません。今年だけで終わる可能性もあります。
日本のデフレ体質は30年続いたのです。

しかも、春闘というのは労働組合がある企業。
労組のない零細中小企業は含まれません。
働き方の多様化で現在では雇用者数の4割弱を
非正規従業員が占めており組合に加入していない働き手も増えています。

日本の雇用の70%は中小企業なんですよね。

令和4年度の税制改正によって、2022年4月1日から
賃上げ促進税制とは、従業員の給与引き上げを行った中小企業を
支援するための制度が始まっており、機運は高まっていると思いますが。

ということで、日銀は辛抱強く賃金上昇を待つスタンスですが
来年までやらないで待つのかどうかまではわかりません。

専門家の8割が年内修正、解除予想が8割
植田日銀、YCC修正「10月までに」専門家8割が予想
https://www.nikkei.com/article/DGXZQOUB125Z70S3A710C2000000/

ただし、YCCを解除したからといって
日本の長期金利が急騰するような環境でもない。
それはJGBのイールドカーブを見ればわかります。

きれいな順イールド(長期国債のほうが利回りが高い)
YCCで操作されていない10年以外の金利を見れば
YCCが解除されたからと言って、10年の金利だけが暴騰するとは考えにくい。
15年の金利が0.79%ですよ。
上がってもせいぜい0.7%前後では?
現在0.4%前後ですので、上がることは上がりますが
これが日本の賃上げを妨げるほどの悪影響を及ぼすのかどうかですね。
YCCは解除しても問題ないような気もしますが、
今回7月の解除はなさそうだ、というのが現状のコンセンサスです。

しかし、日銀会合本番前に随分ドル円が動いちゃいました。
今週どう動くのか予想は難しい。

先週139.41円でロングしたドル円は141.64円で手仕舞いました。
141.68円でドテンショートしてしまったのですが、、、
ちょっとアゲインストのままNYクローズ。
先週の勢いのいいドル円上昇はショートカバーだろうと思うのですが。

日銀のYCC解除にかけたポジションがまだ解消されきっていないなら
さらなるドル円上昇もあるかもしれませんので
そうそうにショート撤退するかもしれません。

また、来週日銀会合の28日の朝、東京都区部のCPIが出ます。

28日:7月東京都区部消費者物価指数(CPI)
             前年比 前回+3.2% 予想+2.9% 
コア(食料エネルギー除)前年比 前回+3.8% 予想+3.7% 

東京は前回6月の数字より予想が弱い。
インフレ鈍化予想なんですよね。
東京のインフレ率は日本のインフレ率の先行指標となりうるので
ひょっとしたら日本のインフレ率がピークアウトする兆候と捉えられるなら
YCC解除の期待の一層の剥落でドル円上がっちゃうかもしれません💦

更に言うと、来週は28日の日銀会合だけでなく
FOMCやECB理事会もある「中銀ウィーク」なんですよね。

【FOMC 7月25-26日】

今回の利上げは織り込み済み。0.25%の利上げ。5.25-5.50%へ。
市場の焦点は次回以降の利上げの有無や最初の利下げ時期がいつになるか。

市場はインフレが鈍化していることから、
今回の利上げで“打ち止め”との見方を強めています。

・6月の米消費者物価指数(CPI)は、前年比+3.0%で、5月の+4.0%から鈍化。
              コア指数も前年比+4.8%で、5月の+5.3%から鈍化。

意外と注目は翌日27日の 4-6月期GDP速報値、PCEコア価格指数では?

米4-6月期GDPは前期比年率1.8%増(前期+2.0%)と、
4四半期連続で成長減速が予想
されています。
しかしながら、プラス成長が続く見通しであるため
リセッション警戒は強まりませんね。
※ゴールドマン・サックスは
今後1年間の米リセッション確率20%に引き下げました。
(25%➡20%へ)

ただ、あまりに強い数字が出れば、9月以降の追加利上げ観測が強まり
ドル高となる可能性も。

■PCEデフレーター6月 予想
前年同月比 予想+3.1%、前月+3.8%
     コア 予想+4.2%、前月+4.6%


【ECB理事会】

前回に続き0.25%の利上げ予想。4.00%➡4.25%へ。

前回会合後ラガルド総裁は数次の利上げを示唆するタカ派発言を行っています。

確かにユーロ圏の6月の消費者物価指数は前年比5.5%(コア前年比も同水準)
ピークの昨年秋の10%超えからは鈍化もの米国3.0%と比べるとまだ高いですね。
コアCPIは5月の+5.3%から上昇して5.5%となっており、ラガルド総裁は
引き続きタカ派トーンの会見をしそうではありますが、

先週はこれまでタカ派であったECBメンバーの発言に変化が見られました。

オランダ中銀クノット総裁
「7月より後の利上げはあり得るが確実というわけではない」
「コアインフレは横ばい状態となったようだ」

ギリシャ中銀ストゥルナラス総裁
「あと25bpの利上げで十分」
「インフレは低下しており更なる金融引き締めはユーロ圏経済に悪影響を及ぼす恐れ」

ドイツ連銀ナーゲル総裁
「ECBは来週の理事会で25BPの利上げを実施する可能性が強い」とうえで
「一段の利上げ決定は「データ次第」とトーンを弱める。
これまでは
「インフレを抑制するためにあと数回の利上げを実施する必要」と発言してきた。

ユーロ、上値が重くなってきましたよね。
このまま7月以降の利上げが難しいというムードが強まれば
更にユーロが弱含むかもしれません。

そして日銀へ。

******今週の主な予定***************
24日(月)
ドイツ製造業PMI速報値(7月)
ユーロ圏製造業PMI速報値(7月)
英製造業PMI速報値(7月)
米製造業PMI速報値(7月)
米ナスダック100指数リバランス
BRICS安全保障会議(25日まで)

25日(火)
日銀「基調的なインフレ率を捕捉するための指標」
米コンファレンスボード消費者信頼感(7月)
IMF世界経済見通し

26日(水)
豪消費者物価指数(第2四半期・6月月次ベース)
米FOMC、パウエルFRB議長記者会見

27日(木)
中国工業企業利益(6月)
ECB政策金利、ラガルドECB総裁記者会見
米GDP速報値(第2四半期)
バイデン米大統領とメローニ伊首相、会談

28日(金)
日銀金融政策決定会合、植田日銀総裁記者会見
東京都消費者物価指数(7月)
豪小売売上高(6月)
ドイツ消費者物価指数(7月)
米PCEデフレータ(6月)
ECB専門家予測調査
G20環境気候相会合
ネタニヤフ・イスラエル首相とエルドアン・トルコ大統領、会談

29日(土)
EU防衛相非公式会合

日中のつぶやきはこちらで
☞ひろこのTwitter


いつもご覧いただきありがとうございます。
人気ブログランキングへ

2023年7月21日金曜日

 金利高の恩恵を受け過去最高益を叩き出したJPモルガンなど
銀行セクターの決算は概ね堅調で
米決算シーズンは明るいスタートを切ったのですが・・・
大型ハイテクの決算がトリガーとなり米株が崩れるリスクが出てきた?

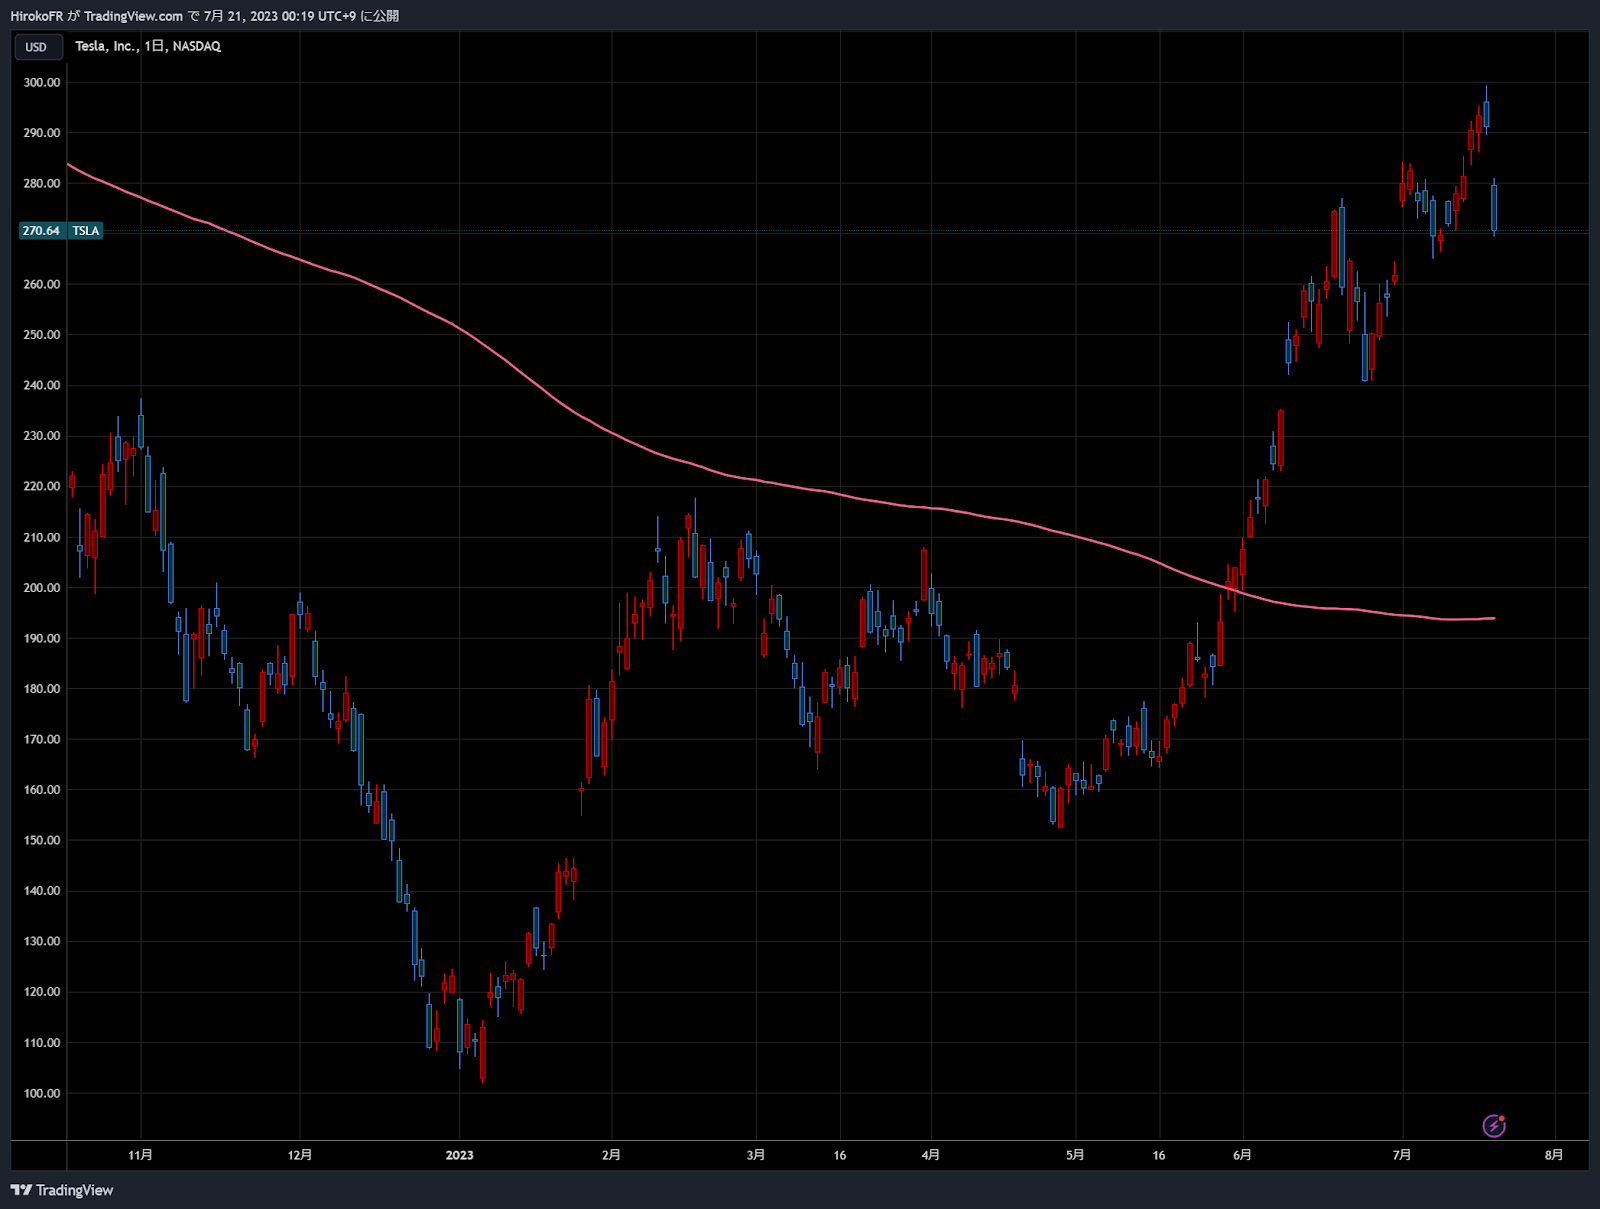
■TESLA
テスラ株下落、一時6.6%安-一段の収益性悪化のリスクを嫌気
https://www.bloomberg.co.jp/news/articles/2023-07-20/RY3J5RDWRGG001
・4-6月期の世界納車台数が過去最多の46万6140台に達したが
 値下げの影響で収益性が低下。

逆にいうと販売台数が拡大したのは値下げの恩恵ということで
これはイーロンの狙い通りではあるのですが
マーケットは収益悪化を嫌気しているようで株は下落。


■Netflix
ネットフリックス株急落、売上高と見通しが市場予想に届かず
https://www.bloomberg.co.jp/news/articles/2023-07-19/RY27VHDWLU6901
・4-6月期の会員数は589万人増、市場予想は207万人増
 予想の2倍以上の伸びとなったものの
・7-9月(第3四半期)の売上高見通しが予測に届かなかった

・会員数は4-6月期に8%増加したが、売上高は2.7%増と予想を下回っている。


■ASML(オランダの半導体製造装置メーカー)
ASML、対中輸出規制の影響小さい 第2四半期利益は予想上回る
https://jp.reuters.com/article/asml-china-idJPKBN2YZ0CT
ASML、4-6月受注が前期比20%増-通期ガイダンス引き上げ
https://www.bloomberg.co.jp/news/articles/2023-07-19/RY12UEDWX2PS01

ASMLの決算、一見悪くない用に見えるのですが
この決算でもASMLの株が大きく売られ、それをみてSOX指数なども弱い。
TESLAやNetflixが下げるのは理解できても
ASMLがなぜ売られているのかはよくわかりません。

しかし、これらのハイテク銘柄の決算後の株価は軒並み安で
これが今日20日の東京市場でのレーザーテック、東京エレクなどの
日本の半導体銘柄の下落に繋がり日本株は軟調となりました。

ん~利食い先行のポジション調整でしょうか?
岡崎さんはこの週末金曜日は米国のSQ、
個別株OPの多い銘柄のボラが上昇しているのはその影響もあると
お話されていましたね。なるほど。

SQの影響が去ればトレンド回帰があるでしょうか。

もうひとつ。
今夜は米金利が上昇しており、ドル全面高。
これら経済指標は軒並み予想を下回ったのに、です。
⬇
・6月景気先行指数:前月比▼0.7%(予想:▼0.6%、5月:▼0.7%)
・6月中古住宅販売件数:416万戸(予想:421戸、5月:430万戸)
・7月フィラデルフィア連銀製造業景況指数:▼13.5(予想:▼10.0、6月:▼13.7)

強いて言うなら週間で発表される
新規失業保険申請件数、こらが予想外に減少(良いこと)しており
労働市場の強さを改めて確認できた、ということがきっかけだったようです。

・新規失業保険申請件数:22.8万件(予想:24.0万件、前回:23.7万件)

これにそんなに敏感に金利が反応するとは。
※米国債利回り一覧 
ということで、ドル全面高。
※通貨インデックス一覧

ドル円も見事に半値押しで下げ止まって反発開始です。

押し目を狙っていたドル円139.41円でロング参戦しています。

1.3193ドルで再ショートしたドルカナダ、利益縮小、、、
撤退するかもしれません💦

米株、ダウ平均は今夜堅調ですので
米株全面安ってことでもありません。

これまで強すぎたハイテクセクターに手仕舞い売りが出ているだけ
という感じですので、あんまり悲観することもないと思います。

明日は日本の6月CPI消費者物価指数が発表されますので
あまりに強いといったん円買いが強まると思われますので注目。

NOTE
23年度消費者物価2.6%、日銀の2%目標上回る見通し-内閣府試算
https://www.bloomberg.co.jp/news/articles/2023-07-20/RY2SPUT1UM0W01
・1月に閣議決定された政府見通しの1.7%から引き上げられた。
・24年度は1.9%を見込んでいる。

28日の日銀会合で発表される新たな経済・物価情勢の展望(展望リポート)は
23年度コアCPI見通しを現在の前年比1.8%上昇から2%台に上方修正、
24年度は現在の2%から大きく変わらず、小幅の引き下げとなる可能性が予想されている

ユーロ圏、1-3月はゼロ成長に改定-冬季のリセッション入り回避
https://www.bloomberg.co.jp/news/articles/2023-07-20/RY396RDWRGG001

本日収録
<インフレの時代が始まって1年3ヶ月 日本に起きた変化を探る>
『日米消費者物価上昇率逆転の時代』

https://youtu.be/p3TixUNw9aU
金融ストラテジスト 岡崎良介氏

【ひろこのウィークリーゴールド】
貴金属スペシャリスト  池水雄一氏
<歴史的高値を追う円建てゴールド>
『ゴールド相場 今後の見通し』
https://youtu.be/3mQQxU72QcI

日中のつぶやきはこちらで
☞ひろこのTwitter


いつもご覧いただきありがとうございます。
人気ブログランキングへ


2023年7月20日木曜日

 調整局面終了でしょうか。
19日(水)日本株もしっかりとした上昇をみせ、
ドル円も下げ止まってからの3日間の揉み合いの上値を超えてきました。

※日本株主要株価インデックス 日経平均は23.6%押しで反発。強い。

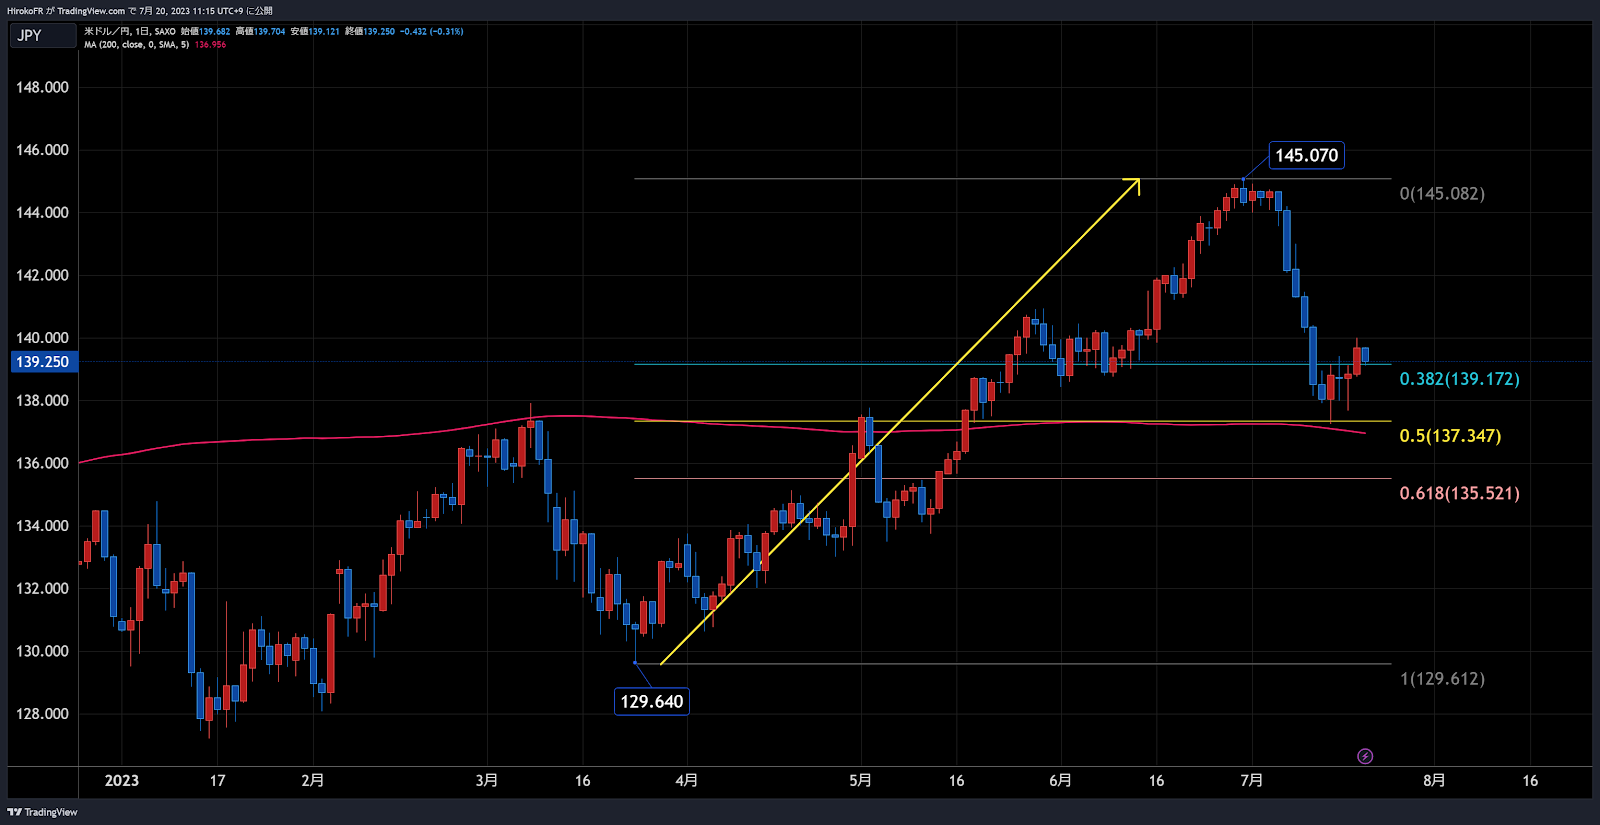
※ドル円 今回の下落に対してフィボナッチリトレースメントすると
     38.2%戻りが140.22円
     半値戻りが141.15円
    
 これが下落トレンドの中の戻りにすぎないのか、
それとも上昇トレンドの大きな調整が終わり上昇開始したのかは
現時点では判断が難しいですが、短期的にはロングでよさそう。

米株もこの通り。リスクオンです。
今夜発表された米指標、住宅着工件数も予想を下回り
利上げの終焉が近いとの思惑が債券市場の利回り低下に繋がり
株式市場の安心感に繋がっている模様。
     
・6月住宅着工件数:143.4万戸(予想:148.0万戸、5月:155.9万戸)
・6月住宅建設許可件数:144万戸(予想:150.0万戸、5月:149.6万戸)

本当に円高のリスクが去ったのかどうかを確認するには
来週28日の日銀会合でのノーイベントが重要なのですが、
その前にも日本の消費者物価指数が発表されるので、ここには注目ね。
今週21日金曜日の8:30です。

全国消費者物価指数(CPI)前年比    前回 3.2%    予想 3.4%    
  (生鮮食料品除くコア)前年比 前回 3.2%    予想 3.2%    


そして日銀会合当日28日(金)には東京のCPIが発表されます。

東京消費者物価指数(生鮮食料品除くコア)(前年比)前回 3.2%     

昨日18日のニュースですが
日銀植田総裁がG20財務相中央銀行総裁会議後の会見で
「持続的、安定的な2%のインフレ達成にはまだ距離がある」
と話したことで、YCC解除予想で仕掛けていた向きの買い戻しが
ということでしょうか。
https://jp.reuters.com/article/japan-mof-boj-idJPKBN2YY157

といいますか、植田氏のスタンスは就任当初から一貫しており
目新しい発言ではないのですが、
この程度のコメントで慌てて買い戻すくらいなら
仕掛けてこないでよねヽ(`Д´)ノプンプン

ドル円139.50円近辺まで落ちてきたら
買ってみようかと思います。。。(今の気持ち)

----------------------------------

今日はポンドの下落が大きかった。
CPIが予想より鈍化が大きかったためです。
とはいえ、まだ前年比7.9%もありますけど。

■英6月インフレ率7.9%、1年余りで最低-金利ピーク6%割れ観測
https://www.bloomberg.co.jp/news/articles/2023-07-19/RY15LWDWLU6801?srnd=cojp-v2

英6月CPI 前年比+7.9%(前月8.7%:予想+8.2%)
      前月比+0.1%(前月+0.7%:予想+0.3%)
      
・ターミナルレート予想は6%を下回る(7月はじめ6.5%だった)
 (現在政策金利は5.0%~6月会合で0.5%利上げ)
・8月BOE会合では0.25%利上げ見通し
     
インフレの鈍化に金利先高観が緩みポンドが下落しました。
ただし、主要国の中では英国のインフレ率は高いわよね。 
ポンドはこのまま下落するとは考えにくい。      

ラムスデンBOE(英中銀)副総裁
「インフレ率は大幅に低下し始めているが、依然として高すぎる」
「インフレ圧力が持続するという証拠があれば、さらなる引き締めが必要になるだろう」
 
ポンドドル 押し目は拾っても良さそうですが、、、
--------------------------------------

今夜はユーロも弱く、ここから調整がはいりそうなチャート。
  
■ドイツ連銀のナーゲル総裁が地元紙とのインタビューで、
「ECBは来週の理事会で25BPの利上げを実施する可能性が強い」とうえで
「一段の利上げ決定は「データ次第」との見解を示したことと、
総裁と同じくタカ派のクノット・オランダ中銀総裁も
9月追加利上げは確定ではないと慎重な姿勢を示したことが
ユーロ売りを誘っているものと思われます。

ユーロは押し目買いというより売り狙いって気がしますね。

NOTE
中国不動産開発会社のデフォルト懸念再び-高利回りドル債急落
https://www.bloomberg.co.jp/news/articles/2023-07-19/RY1496DWRGG001
・中国のドル建て高利回り債相場が急落
・ドル建て債の支払いを控えた大連万達集団が資金不足となる可能性

先般発表されたGDPも弱かったですし
中国は日本が来た道を辿っているように見えます。

ポジションは継続。

日中のつぶやきはこちらで
☞ひろこのTwitter


いつもご覧いただきありがとうございます。
人気ブログランキングへ

2023年7月19日水曜日

 来週は、25-26日FOMC/27日ECB/28日日銀と中銀ウィーク。

特に日銀に注目が集まっています。
また海外勢が仕掛けてきているんですね。凝りませんねぇ、、、。

■120兆円ファンドが日本の10年債先物ショート-日銀の政策転換見込む
https://www.bloomberg.co.jp/news/articles/2023-07-17/RXYQ5NT0AFB401

インサイト・インベストメント(122兆円規模)は
YCCの修正ではなく「解除」を予想。

こうした動きを受けて
先週、日本国債の10年債利回りは0.485%まで上昇
(YCC政策による上限は0.5%)

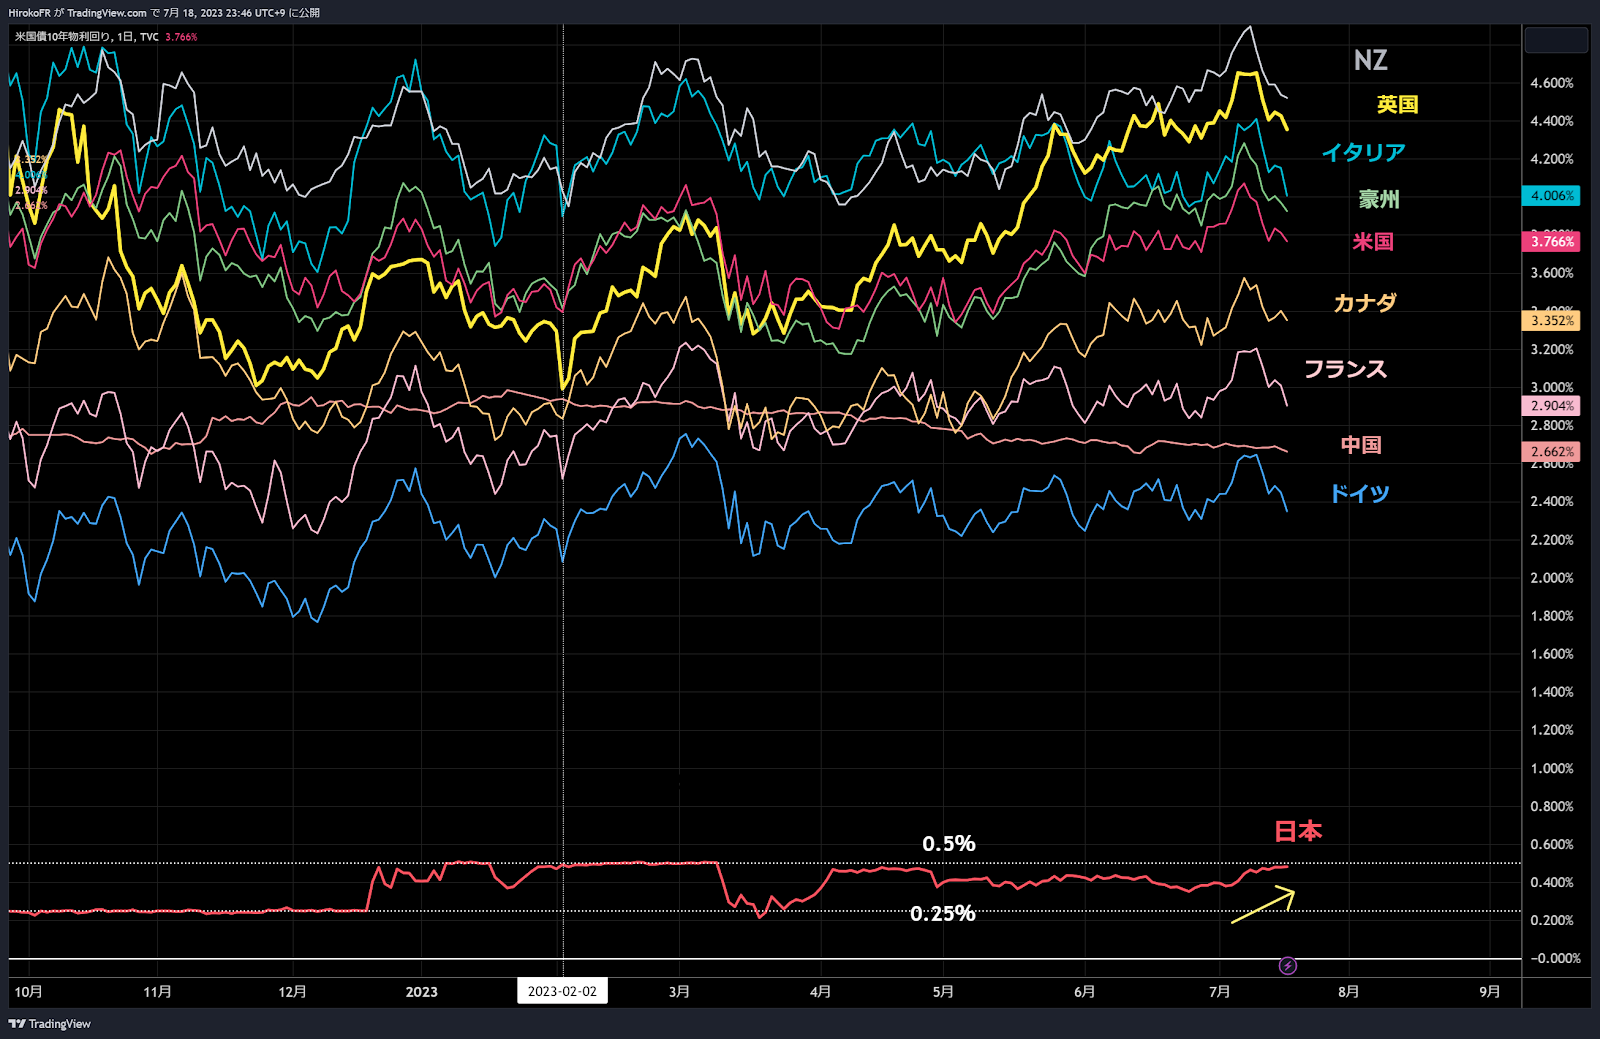
※主要国の10年債利回り比較 
 主要先進国の利回りは下落しているのに日本の利回りだけ上昇。
 日米、日欧、日豪、、、金利差縮小でクロス円も調整が続く?


この流れが28日日銀会合まで継続するなら
日本株市場、ドル円相場は上値が
重い展開が強いられると思われますが、
仮に日銀が動かなかった場合、日本の利回りは急低下し
ドル円、クロス円が急反発する可能性もありますね。
その時は株も買い戻されるでしょう。

日銀植田総裁はG20財務相中央銀行総裁会議後の会見で
持続的、安定的な2%のインフレ達成にはまだ距離がある」などと発言。
YCC修正、解除はなさそう、、との解釈から
22時30分すぎから過ぎドル円、急反発していますが、

ただ、来週28日まで後7営業日もあります。

植田総裁の発言は一貫していてブレはありません。
それなのに、海外勢は来週の日銀でのYCC解除を予想しているわけで
今夜の植田さんの発言でそのポジションを諦めてひっくり返すとも思えず。

この7日間でさらに日銀会合に向けてJGBショート、円ロングで
攻めてくる向きがあれば、半値押しで止まっていたドル円下落が
もう一段の下落を強いられるリスクは否定できません。

※ドル円日足 3月~6月の上昇トレンドの50%押しで止まったが、、、
       再度割り込むリスクは日銀YCC解除の思惑の高まり
 
    
足元で世界の金利が低下気味なのは、米国の利上げが
今回7月が最後になるのでは?という思惑からでしょうか。

■ゴールドマン、現行の逆イールドは通常と異なる-景気後退予想に異論
https://www.bloomberg.co.jp/news/articles/2023-07-18/RXYM0JDWX2PS01?srnd=cojp-v2

■ゴールドマン、今後1年間の米リセッション確率20%に引き下げ
https://www.bloomberg.co.jp/news/articles/2023-07-17/RXY8PIDWLU6801
・リセッションにならなくてもインフレ率2%は達成できる、
 さらに、
・7月FOMCでの利上げが今回の一連の利上げの最後になる、と予想。

来週のFOMC後のマーケットの反応にも注目ですね。

今夜発表の小売売上高は前月から鈍化。
・6月小売売上高:前月比+0.2%(予想:+0.5%、5月:+0.5%)
・ (自動車除く):前月比+0.2%(予想:+0.3%、5月:+0.3%)

7月NY連銀サービス業活動は前月のマイナスからゼロへと浮上。
・米7月NY連銀サービス業活動:0(6月▼5.2%)

経済指標はまちまちですが今夜はドル金利が低下傾向を強めています。
よってGOLD、ダウ平均など米株が強いですね。
ダウ平均
GOLD日足
ドル円ショートは先週、
3~6月の上昇に対しての50%調整を達成したところで買い戻しています。
ここから再度売るか悩みどころですね・・・・。

ドルカナダショートはコストで撤退を強いられましたが
今日1.3193ドルで再ショートしています。

NOTE
■ソフトランディングへ期待高まる、ビッグテックに投資殺到-BofA
https://www.bloomberg.co.jp/news/articles/2023-07-18/RXZF68DWX2PS01
・商品から撤退、2020年5月以降で最大のアンダーウエートに
・調査対象投資家の48%が2024年1-3月末までに
 世界的な景気後退が始まると予測。
 一方、19%は今後1年半は景気後退ないと回答
・最大のテールリスクは高インフレが
 中央銀行がタカ派的な姿勢を維持させること
・次いで銀行の信用収縮と世界同時不況、
   地政学的緊張の悪化、AI・ハイテクバブル。

・米国・欧州の商業用不動産が信用イベントの発生源として最も可能性が高い
・最も集中している取引は、大手ハイテク株ロング(59%)に続き、
 日本株ロング、中国株ショート、米財務省短期証券(TB)ロング、
 米ドルショート、米銀株ショートとなっている

日中のつぶやきはこちらで
☞ひろこのTwitter


いつもご覧いただきありがとうございます。
人気ブログランキングへ

※本レポートにて豊トラスティ証券株式会社が提供する投資情報は、あくまで情報提供を目的としたものです。したがって銘柄の選択、売買価格などの投資にかかる最終決定は、弊社の重要事項説明を十分にお読みいただき投資家ご自身の判断でなさるようにお願いします。

※また、本ブログ内にて提供される情報は豊トラスティ証券株式会社が信頼できると判断した情報源をもとに弊社が作成したものですが、その内容および情報の正確性、完全性または適時性について、豊トラスティ証券は保証せず、また、いかなる責任を持つものではありません。

※ブログ内容についてその表現や記述、データその他に関しましては、著作権法などの法令により保護されており、個人の方の私的使用目的以外での使用や他人への譲渡、販売コピーは認められていません(法律による例外規定は除きます。)。

以上の点をご了承の上、本ブログをご利用下さい。

運営:豊トラスティ証券株式会社